Jądro wraca. Constellation może być jednym z największych zwycięzców boomu AI

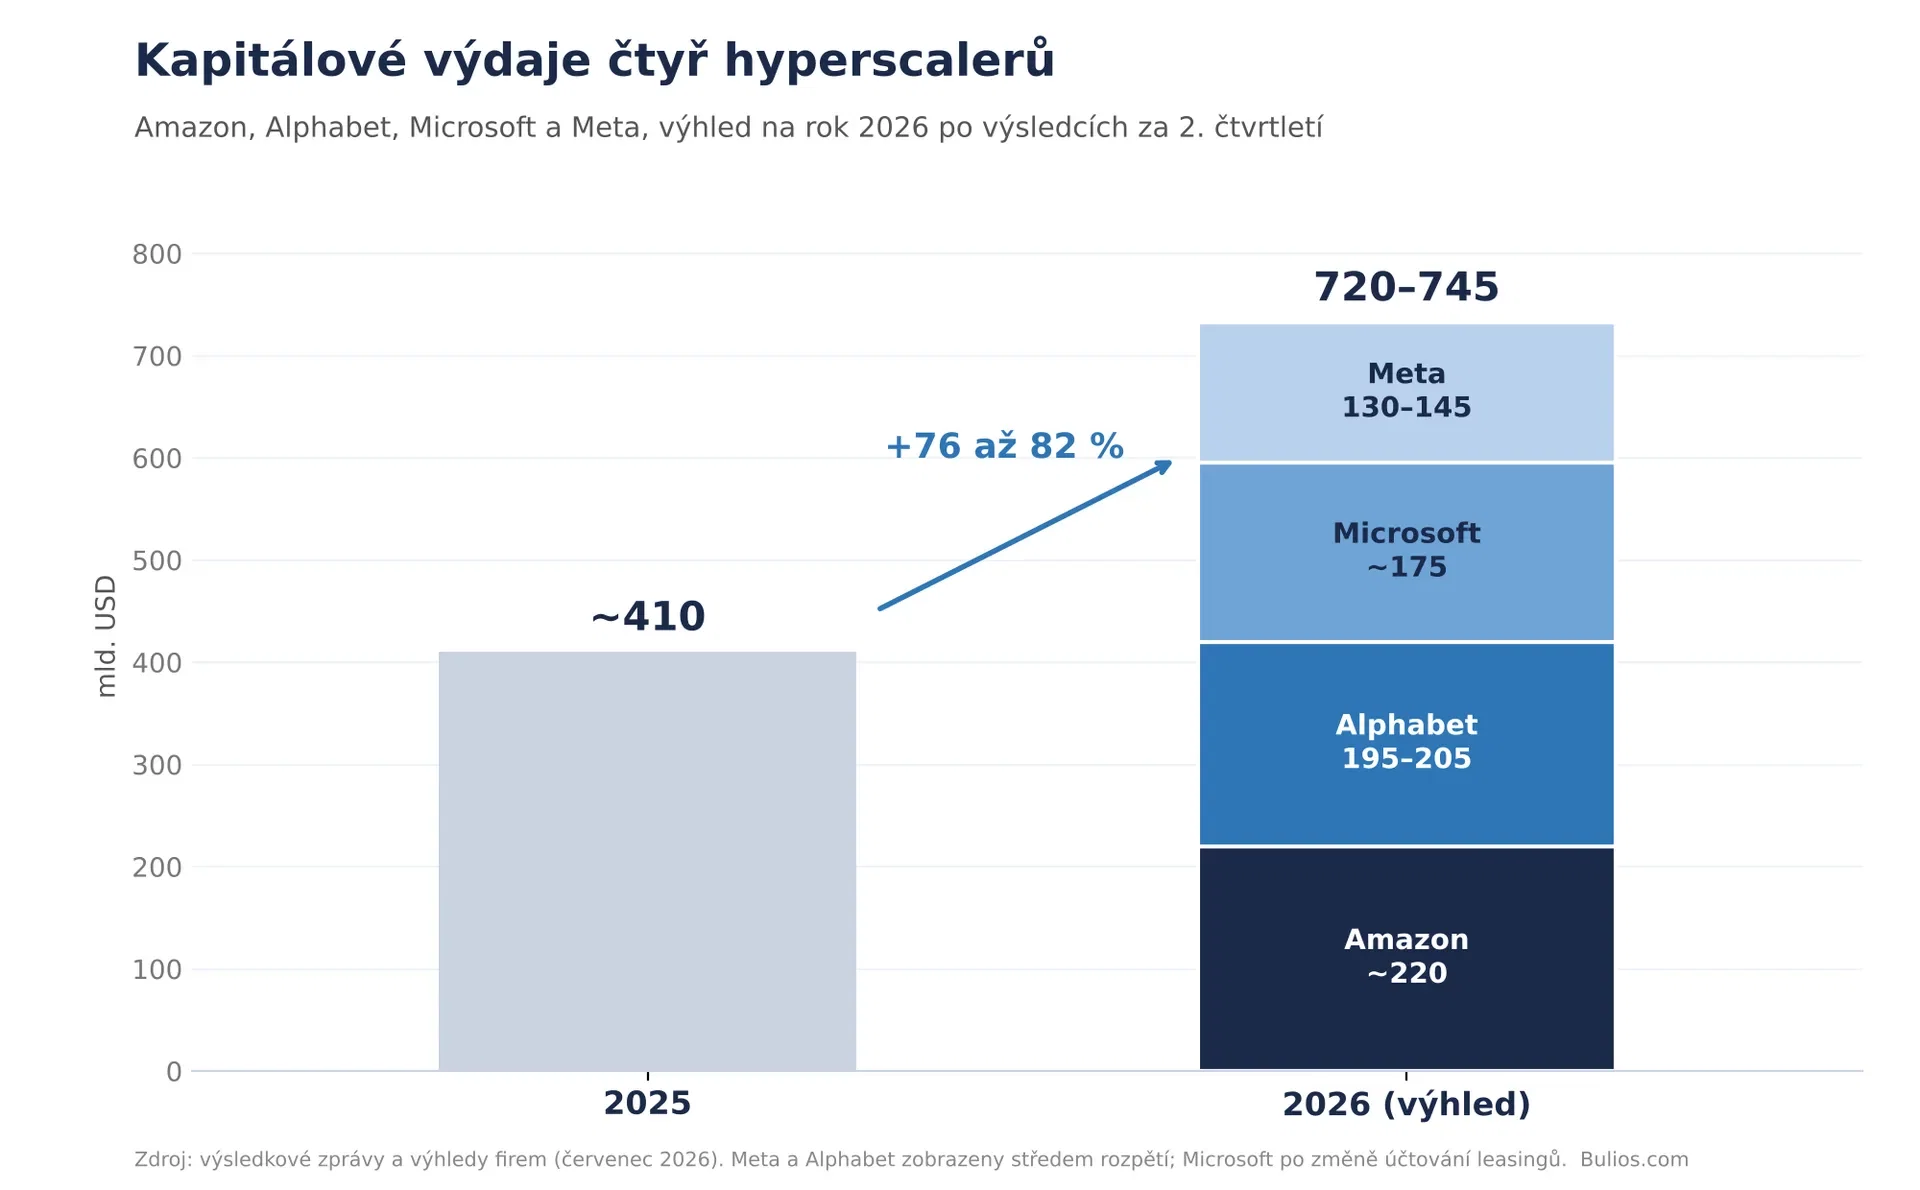
Cztery największe firmy technologiczne wydadzą w tym roku na centra danych i infrastrukturę obliczeniową ponad 700 mld USD. Każde nowe centrum danych potrzebuje jednak energii elektrycznej płynącej 24 godziny na dobę, a tej na amerykańskim rynku brakuje. Właściciel największej floty jądrowej w USA podpisuje więc dwudziestoletnie kontrakty z Amazonem, Microsoftem i Metą. Akcje straciły przy tym od zeszłorocznego maksimum około 35%.
Najważniejsze punkty
Akcje straciły od zeszłorocznego maksimum około 32%, mimo że zarząd w tym roku dwukrotnie potwierdził lub podniósł prognozy
Amazon podpisał dwudziestoletnią umowę na 690 MW z elektrowni Calvert Cliffs, według Bloomberga Google jest następny w kolejce
Największa flota jądrowa w USA ma 22 GW, ale zakontraktowane jest dopiero 30% bezemisyjnej produkcji
Przy realizacji planu zarządu akcje kosztują jedynie 13-krotność zysku za rok 2029
Restart Three Mile Island w 2027 r. i decyzja FERC w sprawie zasad PJM pokażą, czy rynek wątpi słusznie
Inwestorzy zwykle szukają zwycięzców boomu AI wśród producentów chipów, serwerów i systemów chłodzenia. Moc obliczeniowa jest jednak bezużyteczna bez energii elektrycznej, a w USA staje się ona wąskim gardłem całego łańcucha. Mechanizm jest prosty: wydatki kapitałowe hiperskalerów prowadzą do budowy kolejnych centrów danych, te zwiększają zużycie energii, a sieć przestaje mieć wystarczającą niezawodną moc. Firmy technologiczne zaczynają więc zawierać długoterminowe kontrakty bezpośrednio z producentami, przez co rośnie wartość istniejących źródeł, które mogą produkować nieprzerwanie i bez emisji. Na końcu tego łańcucha stoi Constellation Energy $CEG. Akcje jednak od maksimum z zeszłego roku znacznie potaniały, a zatem pytaniem jest nie tylko siła tej historii, ale i to, ile z niej rynek przestał uwzględniać w cenie.
Amazon i Calvert Cliffs: co ujawnia kontrakt
Parametry umowy
30 września 2026 r. Constellation i Amazon $AMZN ogłosiły dwudziestoletnią umowę dotyczącą elektrowni jądrowej Calvert Cliffs w Maryland. Dane z oficjalnego komunikatu prasowego:
Umowa umożliwi inwestycje przekraczające 3 mld USD w całą elektrownię o obecnej mocy 1790 MW.
Zwiększenie mocy (tzw. uprate) doda około 190 MW nowej bezemisyjnej mocy, która ma być uruchamiana w latach 2030–2032.
Dwudziestoletnia umowa obejmuje łącznie 690 MW, w tym wspomniane 190 MW.
Strony zawarły również powiązaną umowę o dostawach detalicznych dla placówek Amazona na obszarze rynku PJM, obejmującego 13 stanów.
Istotne jest to, czego umowa nie zawiera. Energia z Calvert Cliffs nie popłynie fizycznie bezpośrednio do centrów danych Amazona $AMZN, lecz nadal do sieci regionalnej PJM. Amazon nie kupuje więc kabla prowadzącego z reaktora, ale zobowiązanie finansowe do odbioru i opłacania konkretnego wolumenu bezemisyjnej produkcji przez dwadzieścia lat. Dla Constellation zobowiązanie to ma jeszcze jedną funkcję: dwa reaktory z lat 1975 i 1976 musiałyby zgodnie z obecnymi licencjami zakończyć pracę w latach 2034 i 2036. Umowa z Amazonem daje pewność przychodów niezbędną do złożenia wniosku o kolejne dwudziestoletnie przedłużenie eksploatacji.
Dlaczego Amazon nie kupuje tylko energii słonecznej i wiatrowej
Amazon należy do największych korporacyjnych odbiorców energii odnawialnej na świecie. Centrum danych do trenowania i obsługi modeli AI pobiera jednak moc praktycznie równomiernie przez całą dobę i cały rok. Elektrownia słoneczna produkuje tylko za dnia, a wiatrowa zależnie od pogody, więc ich roczna produkcja pokrywa się z profilem zużycia centrum danych tylko częściowo. Różnicę musi pokryć sieć, w której nocą i przy bezwietrznej pogodzie dominują gaz i węgiel. Firma, która chce deklarować bezemisyjną działalność godzina po godzinie, a nie tylko w sumie rocznej, potrzebuje źródła o równomiernej produkcji. Elektrownia jądrowa o wykorzystaniu ponad 90% oferuje taki profil.
Drugim powodem jest niezawodność. Awaria zasilania w klastrze AI oznacza przerwane obliczenia i niewykorzystane GPU o wartości miliardów dolarów. Baterie potrafią wyrównać wahania w ciągu godzin, a nie dni. Jądro jest więc dla hiperskalerów jedynym dużym źródłem, które jednocześnie spełnia trzy warunki:
nieprzerwana praca
zerowa emisja bezpośrednia
skala setek megawatów w jednej lokalizacji.
Co umowa mówi o ekonomii amerykańskiej energetyki
Kontrakt na Calvert Cliffs nie służy temu, by Amazon dostał tańszą energię. Służy finansowaniu nowej mocy i przedłużeniu żywotności źródła, które w przeciwnym razie zakończyłoby działalność w następnej dekadzie. Firma technologiczna przejmuje więc rolę, którą wcześniej pełniły regulowane przedsiębiorstwa użyteczności publicznej lub zachęty państwowe: daje długoterminową pewność cenową, bez której inwestycja by się nie opłaciła. Dla producenta zmienia to ekonomikę elektrowni jądrowej z handlu towarem, którego cena waha się zależnie od pogody i cen gazu, w aktywo infrastrukturalne z dwudziestoletnim kontraktem z odbiorcą o ratingu inwestycyjnym.
Do Amazona może wkrótce dołączyć Alphabet $GOOG. Według doniesień agencji Bloomberg z 6 października 2026 r. Google zbliża się do wieloletniej umowy z Constellation o wartości co najmniej 1 mld USD. Obie firmy jej dotąd nie potwierdziły, wolumen ani lokalizacja nie są znane.
AI i energia elektryczna: od chipu do sieci
Gęstość mocy i nowy profil zużycia
Klasyczna szafa serwerowa w centrum danych miała do niedawna pobór mocy około 10–15 kW. Szafa z systemem typu NVIDIA $NVDA GB200 NVL72, łączącym 72 GPU, to około 120 kW. Na tej samej powierzchni powstaje więc kilkakrotnie większe obciążenie elektryczne i cieplne, co wymaga chłodzenia cieczą i mocniejszych przyłączy. Trenowanie dużego modelu trwa ponadto tygodnie lub miesiące niemal przy pełnej mocy, a inferencja, czyli obsługa zapytań użytkowników, generuje obciążenie ciągłe. Zużycie centrum danych AI nie ma więc wyraźnego szczytu dziennego i doliny, ale przypomina zakład przemysłowy.
Wydatki kapitałowe hiperskalerów
Po wynikach za drugi kwartał 2026 r. Amazon (około 220 mld USD), Alphabet (195–205 mld USD), Meta $META (130–145 mld USD) i Microsoft $MSFT (około 175 mld USD po zmianie księgowania leasingów) planują wydatki kapitałowe na ten rok w sumie około 720–745 mld USD. W 2025 r. było to około 410 mld USD. Duża część tej kwoty trafia do chipów i budynków, ale każdy gigawat mocy obliczeniowej wymaga gigawata dostaw z sieci.