


5 firm, które z każdego dolara przychodów wyciągają niezwykle dużo gotówki

Pięć firm z pięciu różnych branż, od oprogramowania projektowego po farmację, zamienia na wolne przepływy pieniężne od 23 do 42 centów z każdego dolara przychodów. U niektórych tę zdolność tworzy struktura działalności, u innych pojedynczy produkt, przywilej regulacyjny lub dyscyplina w przejęciach. Właśnie ta różnica decyduje o trwałości ich gotówki i wyjaśnia, dlaczego akcje wszystkich pięciu straciły w ciągu roku od 27 do 62%.
Najważniejsze punkty
Operacyjne przepływy pieniężne wszystkich pięciu firm sięgają od 32 do 42% przychodów.
Różnice w marży FCF powstają niemal wyłącznie w nakładach kapitałowych.
Sektor wyjaśnia tylko część wyniku, decyduje model biznesowy.
Najcenniejsza jest trwała siła cenowa i wysoka stopa zwrotu z kapitału.
Zarząd decyduje głównie o tym, jak wykorzysta wygenerowaną gotówkę.
Rachunek zysków i strat pokazuje, ile firma zarobiła według zasad rachunkowości. Rachunek przepływów pieniężnych pokazuje, ile pieniędzy faktycznie jej zostało. U większości spółek obie liczby nie różnią się zbytnio, u niektórych jednak rozchodzą się na tyle, że zysk księgowy tylko częściowo odzwierciedla prawdziwą ekonomikę działalności. Dla długoterminowego akcjonariusza istotna jest właśnie gotówka, ponieważ to z niej finansuje się dywidendy, odkupy akcji i przejęcia, i nie można jej poprawić wyborem metody księgowej. Sama wysokość marży gotówkowej nie wystarczy. Ta sama liczba może wynikać z trwałej przewagi konkurencyjnej lub z jednego nadzwyczajnie dobrego roku, z silnej pozycji rynkowej lub z odłożonych inwestycji. Decydujące jest zatem, skąd gotówka płynie i jak długo można jej oczekiwać na podobnym poziomie.
Od przychodów do gotówki: pięć pięter rentowności
Twierdzenie, że firma „z każdego dolara przychodów wyciąga dużo gotówki", oznacza wysoki stosunek wolnych przepływów pieniężnych (FCF) do przychodów. Droga do tej liczby prowadzi przez kilka pięter, z których każde odfiltrowuje inną grupę kosztów:
Marża brutto (marża brutto) pokazuje, ile zostaje z przychodów po odjęciu kosztów bezpośrednich produkcji lub dostarczenia produktu. W przypadku oprogramowania to często ponad 90%, u firmy produkcyjnej często 20 do 40%.
Marża operacyjna (marża operacyjna, marża EBIT) odejmuje dodatkowo badania i rozwój, sprzedaż, marketing i administrację, w tym amortyzację. To najlepsza księgowa miara ekonomiki samej działalności.
Marża netto (marża netto) uwzględnia odsetki, podatki i pozycje jednorazowe. Dlatego łatwo ją zniekształcić sprzedażą majątku, odpisem wartości firmy lub przychodami odsetkowymi z gotówki.
Marża operacyjnych przepływów pieniężnych (marża OCF) zastępuje zysk księgowy rzeczywistymi przepływami pieniężnymi. Dodaje koszty niepieniężne (amortyzację, wynagrodzenia w akcjach) i uwzględnia zmianę kapitału obrotowego, czyli należności, zapasów, zobowiązań i zaliczek od klientów.
Marża wolnych przepływów pieniężnych (marża FCF) odejmuje od operacyjnych przepływów pieniężnych nakłady kapitałowe (capex), czyli inwestycje w budynki, maszyny, grunty lub aktywowane oprogramowanie. Wynik to gotówka, którą firma może wypłacić akcjonariuszom, przeznaczyć na przejęcia lub spłatę długu.
Związek między piętrami można w uproszczeniu zapisać tak: FCF = zysk netto + amortyzacja i inne koszty niepieniężne - wzrost kapitału obrotowego - nakłady kapitałowe. Stosunek FCF do zysku netto (lub do EBIT po opodatkowaniu) nazywa się konwersją gotówki (cash conversion). Wartość powyżej 100% oznacza, że firma tworzy więcej pieniędzy, niż wykazuje zysku.
Dwie firmy z takimi samymi przychodami
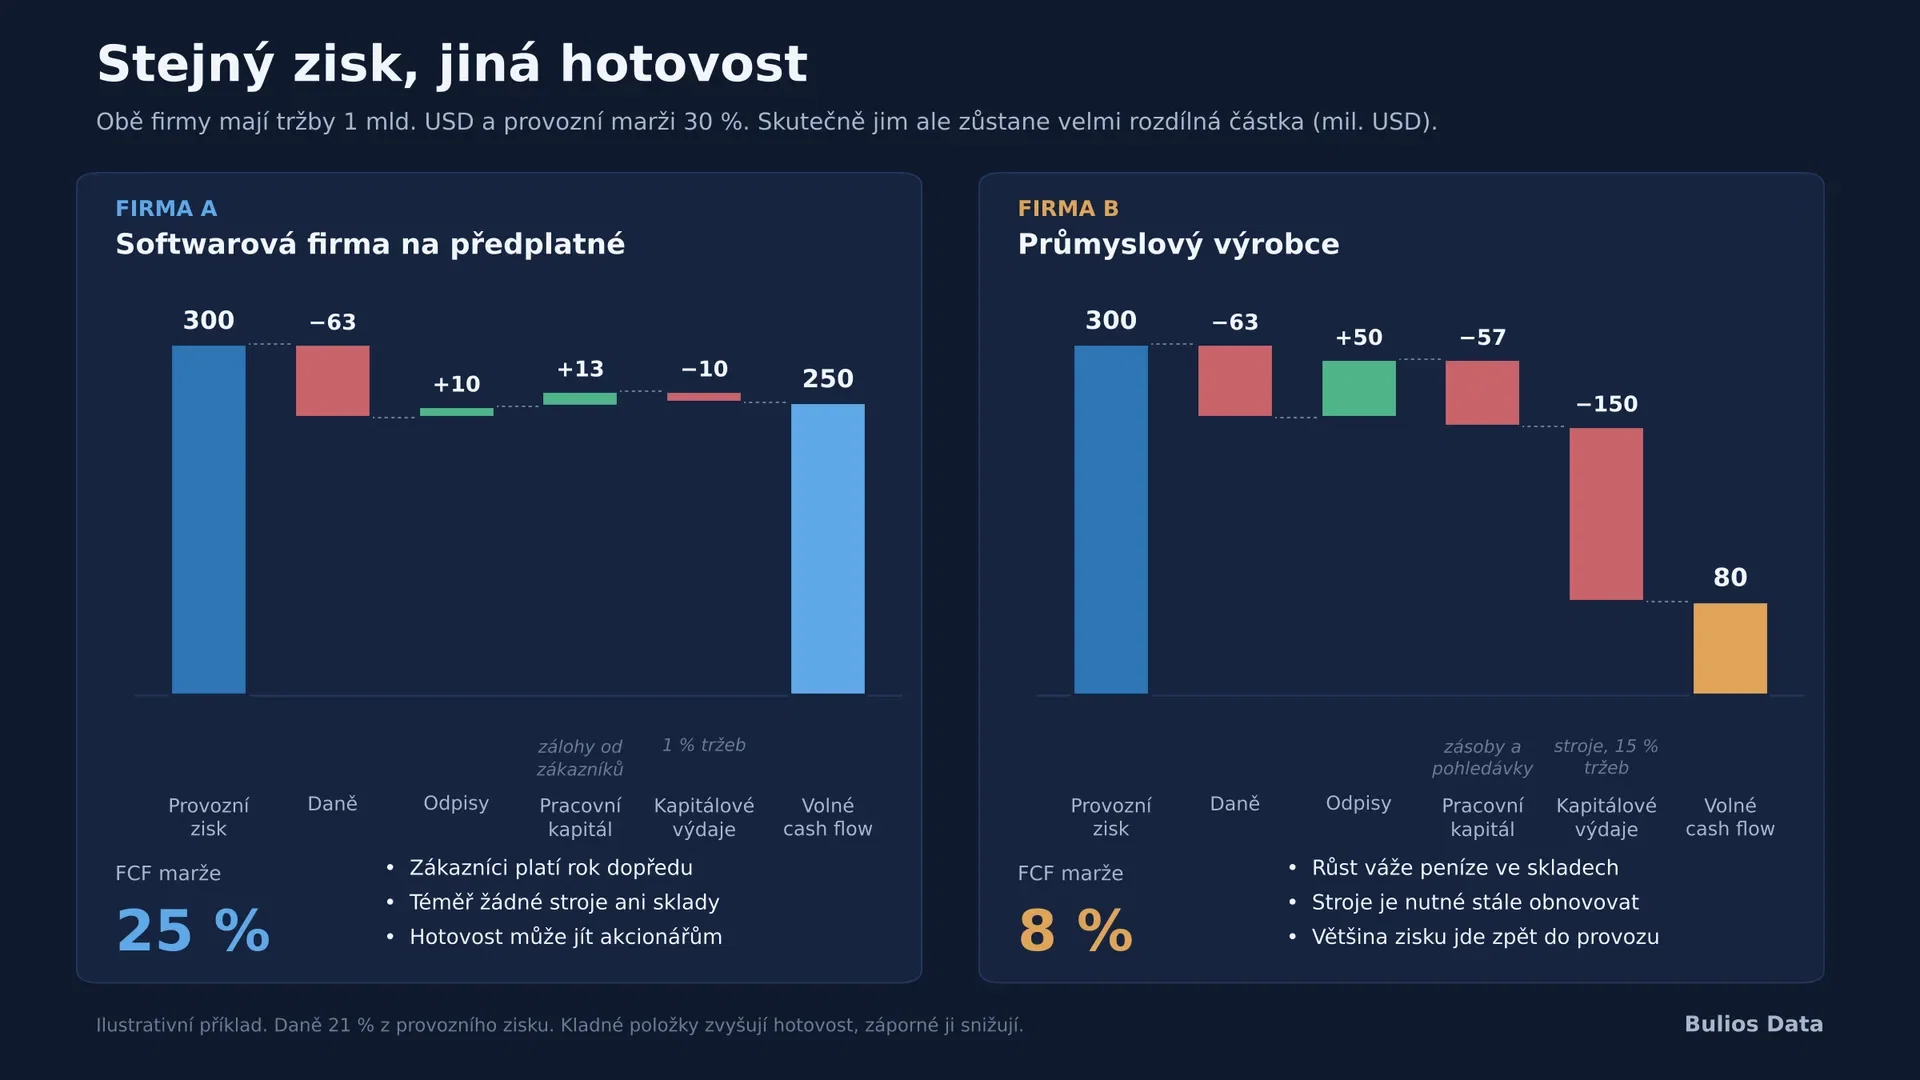
Firma A i firma B mają przychody po 1 mld USD i obie wykazują marżę operacyjną 30%. Firma A to spółka programistyczna działająca w modelu subskrypcyjnym: klienci płacą rok z góry, więc w bilansie kumulują się otrzymane zaliczki, amortyzacja jest znikoma, a nakłady kapitałowe stanowią 1% przychodów. Po zapłaceniu podatków zostaje jej FCF 250 mln USD. Firma B to producent przemysłowy. Na każdy dolar wzrostu musi wiązać pieniądze w zapasach i należnościach, a na utrzymanie produkcji inwestuje 15% przychodów w maszyny. Przy takim samym zysku księgowym zostaje jej FCF 80 mln USD.
Z perspektywy rachunku zysków i strat obie firmy wyglądają identycznie. Ekonomicznie są różne: firma A może pozostałą gotówkę rozdzielić między akcjonariuszy lub reinwestować gdzie indziej, podczas gdy firma B musi większość zysku wkładać z powrotem we własną działalność, tylko po to, by utrzymać obecną wielkość. Dla długoterminowego akcjonariusza nie jest więc decydujący sam wzrost przychodów, ale to, ile gotówki z tego wzrostu faktycznie zostanie i z jaką stopą zwrotu można ją ponownie zainwestować.
Wyższa marża FCF nie oznacza automatycznie lepszej firmy. Firma B może mieć wysokie nakłady kapitałowe dlatego, że buduje moce o stopie zwrotu 25%. Firma A może mieć wysokie FCF tylko dzięki temu, że płaci pracownikom akcjami, czego FCF w ogóle nie uwzględni.
Sektor, model biznesowy czy zarząd?
Wysokie generowanie gotówki można rozłożyć na trzy warstwy. Sektor określa warunki wyjściowe: oprogramowanie potrzebuje minimum kapitału fizycznego, farmacja ma wysokie marże brutto chronione patentami, logistyka i produkcja są kapitałochłonne. Model biznesowy decyduje o tym, jak firma zarabia w ramach sektora: czy ma przychody powtarzalne, czy klienci płacą z góry, czy koszty zmiany dostawcy są wysokie, czy działa efekt sieciowy i czy przychody rosną szybciej niż koszty. Zarząd wpływa natomiast na alokację kapitału, politykę cenową, dyscyplinę w nakładach kapitałowych i stopę zwrotu z przejęć.
Użyteczny test myślowy brzmi tak: gdyby tę samą firmę przejęło przeciętne kierownictwo, czy jej konwersja gotówki pozostałaby równie wysoka? Jeśli tak, to strukturalna cecha działalności. Jeśli nie, inwestor płaci za umiejętności konkretnych ludzi, które nie muszą być trwałe.