


5 firem, které vydělávají na tom, že americké továrny potřebují modernizaci

Výstavba nových továren v USA meziročně klesá o více než 20 %, výroba se přesto drží v expanzi a objednávky dodavatelů průmyslového vybavení rostou dvouciferně. Rozhoduje proto, kdo vydělává na provozu a údržbě stávajících linek a kdo potřebuje nové projekty, a kolik za to dnes trh nechává zaplatit.
Klíčové body
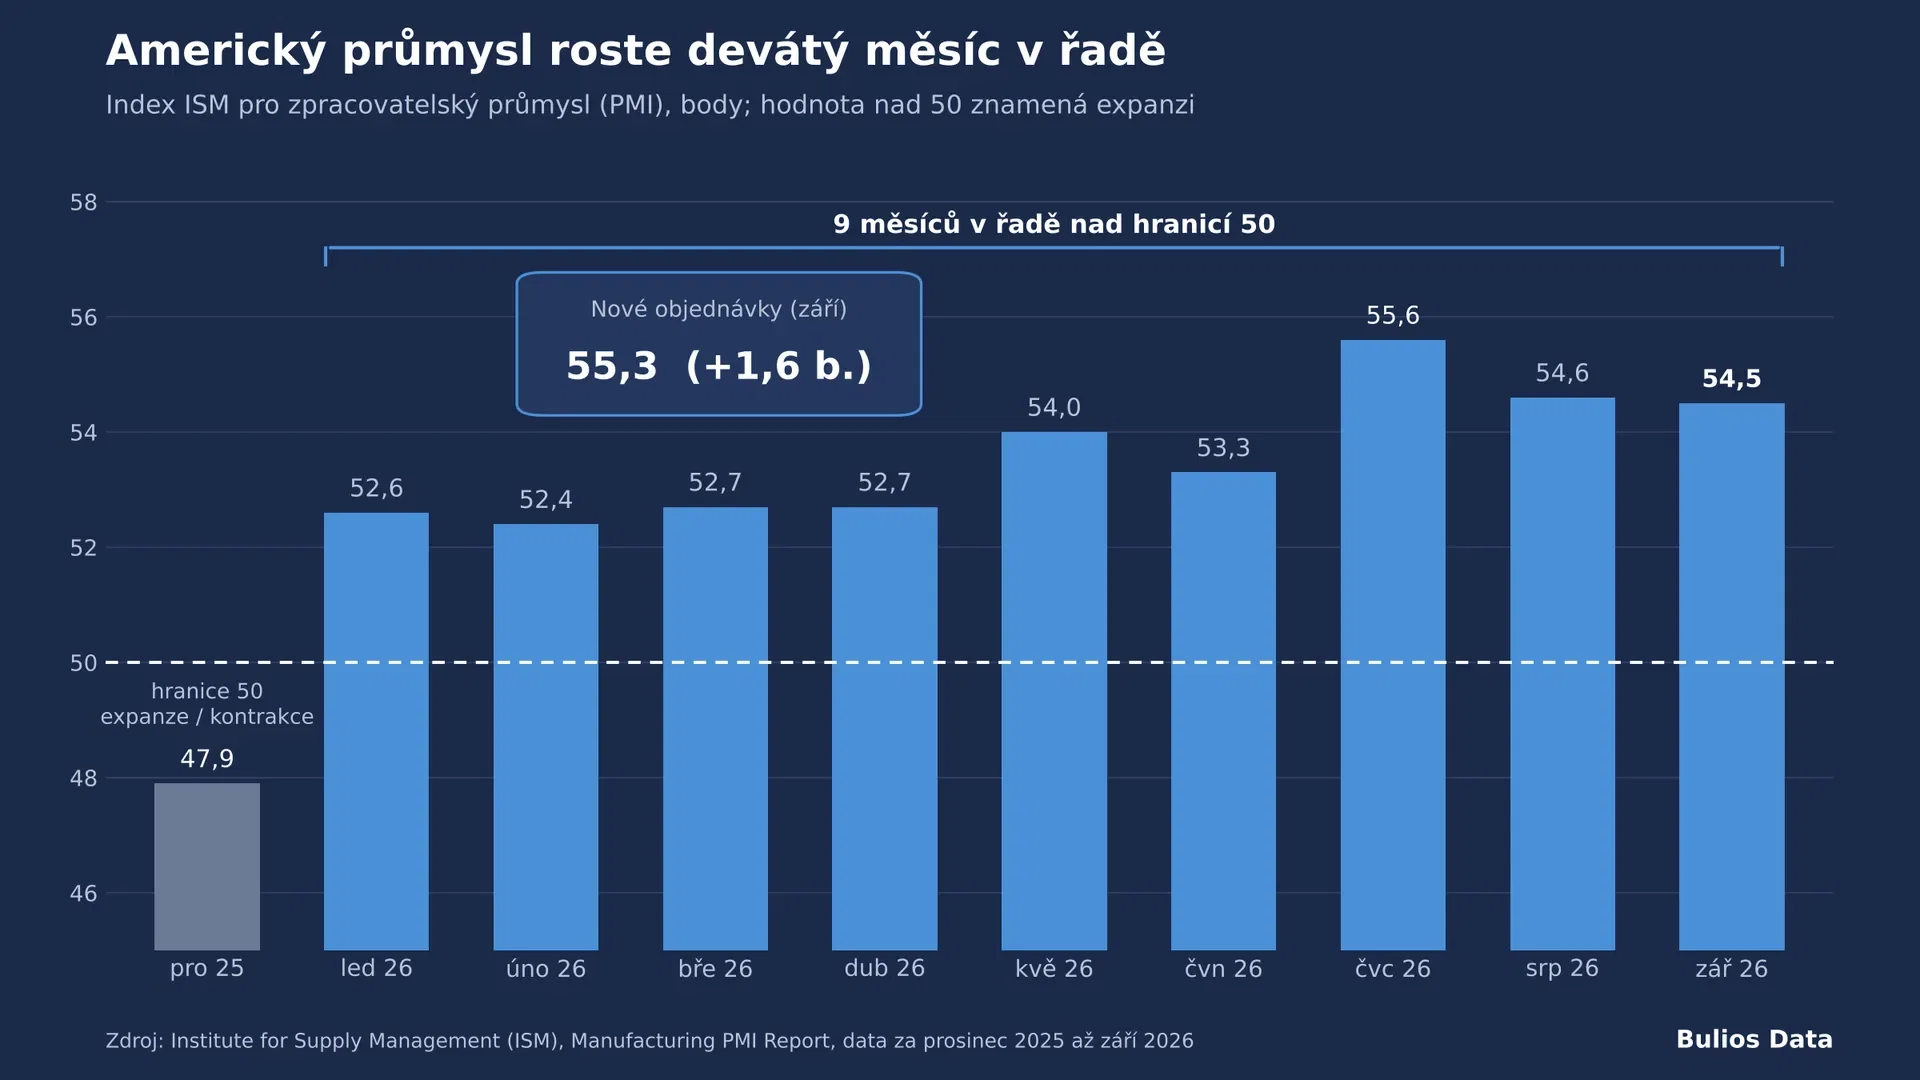
Výdaje na výstavbu továren klesly za 12 měsíců do června 2026 o 22 %, zatímco index ISM drží expanzi devátý měsíc v řadě (54,5 bodu v září). Modernizace probíhá uvnitř existujících provozů, ne v nových halách.
Rockwell Automation je nejčistší sázkou na automatizaci, organicky rostl o 10 %, ale s forwardovým P/E 29,9 je nejdražší akcií pětice.
Parker-Hannifin má nejsilnější kombinaci marží a poprodejních příjmů, kupuje však Filtration Group za 9,25 mld. USD a jeho zadluženost tím vzroste.
Dover nabízí nejnižší ocenění (forwardové P/E 16,9) při rostoucích objednávkách o 16 %, platí za to menší kvalitou portfolia a nižší návratností kapitálu.
Při zúžení násobků k 20× by za dva roky dosáhl kladného výsledku jen Dover a ITW. U ROK, PH a IEX už cena předpokládá trvale vysoký růst.
Americký průmysl se v roce 2026 nachází ve zvláštní situaci. Ukazatele výroby a nových objednávek ukazují na oživení, výstavba nových výrobních kapacit ale prudce klesá. Pro investory z toho plyne praktický závěr: firmy, které dodávají vybavení a komponenty do továren, nemohou spoléhat na vlnu nových závodů z let 2022 až 2024. Jejich růst musí stát na modernizaci, údržbě a vyšším využití stávajících provozů.
Pět amerických průmyslových akcií vydělává na stejném trendu zcela odlišnými cestami. První firma prodává mozek továrny, tedy řídicí systémy a software, které rozhodují o chodu celé linky. Druhá dodává svaly a cévy v podobě hydrauliky, pneumatiky a filtrace, jejichž díly se opotřebovávají s každou provozní hodinou. Zbylé tři jsou portfolia specializovaných technologií, u kterých tvoří továrny jen část koncového trhu. Rozhodující proto není jen to, zda modernizace skutečně probíhá, ale také kolik z ní už trh zaplatil v cenách akcií.
Je modernizace továren reálná, nebo jen příběh?
Výstavba klesá, výroba roste
Data neposkytují jednoduchou odpověď. Podle analýzy Census Bureau, kterou citovala asociace AGC, se výdaje na výstavbu výrobních objektů za 12 měsíců do června 2026 snížily o 22 %. Poradenská firma FMI očekává za celý rok 2026 pokles o 17,4 % na 178 mld. USD. Důvodem je dokončování polovodičových a bateriových megaprojektů podpořených zákony CHIPS Act a IRA, za kterými nenastupují nové projekty srovnatelného rozsahu.
Výroba samotná se přitom vyvíjí opačně. Index ISM pro zpracovatelský průmysl dosáhl v září 54,5 bodu, devátý měsíc v řadě nad hranicí 50, a subindex nových objednávek stoupl na 55,3 bodu. Data Federálního rezervního systému ukazují, že zpracovatelská výroba ve druhém čtvrtletí rostla anualizovaným tempem 5,5 %.
Využití kapacit jako klíčový argument
Rozhodující je však ukazatel využití kapacit. Ve zpracovatelském průmyslu činil v srpnu 2026 jen 75,7 %, tedy výrazně pod dlouhodobým průměrem kolem 78 %. Pro tezi to má dvojí význam:
Negativní: Americké firmy nemají kapacitní tlak, který by je nutil stavět nové závody. Nové investiční projekty proto zůstanou utlumené.
Pozitivní: Rostoucí výroba ve stávajících provozech znamená vyšší opotřebení, více výměn dílů a tlak na produktivitu existujících linek.
Pracovní síla a stáří zařízení
Argument nedostatku pracovníků je doložený lépe. Studie Deloitte a Manufacturing Institute odhaduje, že americký průmysl bude do roku 2033 potřebovat až 3,8 mil. nových zaměstnanců a 1,9 mil. míst může zůstat neobsazených. Automatizace je tak z velké části odpovědí na pracovní trh, nikoli jen na cenu kapitálu.
Slabší je argument stáří zařízení. Úřad BEA zveřejňuje průměrný věk fixních aktiv, poslední široce citovaná hodnota pro průmyslové vybavení (zhruba 10 let v polovině minulé dekády, nejvíce od roku 1939) je však stará a aktuální údaj se nepodařilo spolehlivě ověřit. Stáří zařízení proto článek považuje za podpůrný, nikoli rozhodující faktor.
Shrnutí teze
Modernizace je reálná, ale nemá podobu stavebního boomu. Jde o postupné investice do automatizace, výměny komponent a údržby v provozech, které už stojí. Firmy s vysokým podílem poprodejních příjmů a instalované základny jsou na tento typ cyklu postavené lépe než ty, které potřebují nové projekty. Významnou část současného růstu navíc tvoří datová centra, což je odlišná teze s odlišnými riziky.