


$ASML: Rekordný kvartál a záujem o stroje až na rok 2030. Prečo to samo osebe nestačí na prudký rast akcie? 👇
ASML rastie, zvyšuje marže a zákazníci chcú stroje roky dopredu. Pri investovaní však nestačí pozerať na rekordy. Dôležité je, čo ich vytvorilo, či vydržia a koľko z budúceho rastu už započítala cena akcie.
💼 MOJA POZÍCIA
$ASML držím od 1. 11. 2024. Nakupoval som viackrát a následnými čiastočnými predajmi som už získal späť celú investovanú sumu. Zostávajúca pozícia dnes tvorí približne 2,32 % môjho portfólia. Aj keby jej hodnota klesla na nulu, celkovo by som na tejto investícii nebol v strate.
📊 ČÍSLA ZA Q3 2026
✅ Tržby 11,66 mld. €, medziročne +55 %.
✅ Čistý zisk 4,96 mld. €, približne +133 %.
✅ Zisk na akciu 12,95 € oproti 5,49 € pred rokom.
✅ Hrubá marža 57,5 % oproti 51,6 % pred rokom. Prekonala aj firemný výhľad 55 až 57 %.
✅ Prevádzková marža 44,4 % oproti 32,8 % pred rokom.
✅ Predaných 121 litografických strojov oproti 72 pred rokom.
Predaj systémov priniesol približne 8,4 mld. €, z toho EUV 4,1 mld. € vrátane jedného High-NA stroja. Pamäte predstavovali 46 % predaja systémov, logika 54 %.
🔎 DVA DÔLEŽITÉ HÁČIKY
Tržby boli podľa použitého analytického konsenzu približne v súlade s očakávaniami alebo mierne pod nimi. Rekord teda automaticky neznamená prekvapenie pre trh.
Približne 500 mil. € zo zisku navyše pochádzalo z precenenia podielu v Mistral AI. Bez tejto položky vychádza jednoduchým odpočítaním zisk okolo 4,46 mld. €. Nie je to oficiálny upravený výsledok ASML, ale ukazuje, prečo celý vykázaný rast nemožno pripísať predaju strojov.
💰 SILNÝ SERVIS AJ PEŇAŽNÝ TOK
Servis a vylepšenia existujúcich strojov priniesli 3,29 mld. €, takmer o 400 mil. € viac než firma očakávala. Práve záujem o zvýšenie produktivity strojov výrazne pomohol marži.
Voľný peňažný tok dosiahol 11,35 mld. € a hotovosť s krátkodobými investíciami 12,7 mld. €. ASML zároveň odkúpila vlastné akcie za približne 4,1 mld. €. Ďalšia priebežná dividenda 1,88 € na akciu bude splatná 4. novembra.
Takýto peňažný tok však nemožno automaticky považovať za nový kvartálny štandard.
🏭 ČO HOVORÍ DOPYT?
ASML už nezverejňuje štvrťročné objednávky. Dlhodobé záväzky však medzikvartálne vzrástli zo 6,2 na 12 mld. €. Finančný riaditeľ potvrdil, že nárast súvisí najmä so zálohami zákazníkov.
Pre mňa sú zálohy podstatnejšie než optimistické vyjadrenia. Zákazníci viažu vlastné peniaze na budúce dodávky. Zároveň vysvetľujú časť mimoriadne silného peňažného toku: peniaze prídu skôr než dodanie stroja. Nie sú však samy osebe tržbou ani ziskom.
Niektorí zákazníci sa zaujímajú o objednávky na roky 2029 a 2030. Záujem ešte nie je potvrdená objednávka. Podľa vedenia však plánovaná kapacita na roky 2027 aj 2028 nepokryje očakávaný dopyt.
Firma plánuje na rok 2027 zvýšenie kapacity EUV a pokročilých DUV o 30 %. Pre rok 2028 skúma navýšenie nad rámec ďalších pôvodne avizovaných 30 %.
📈 VÝHĽAD A ZDRAŽOVANIE
Na Q4 firma očakáva tržby 14,2 až 15,2 mld. € a hrubú maržu okolo 57 %. Na celý rok tržby 44 až 45 mld. € a maržu okolo 56 %.
Dohody o zvýšení cien kľúčových produktov sú podľa vedenia uzavreté. Vplyv sa má začať prejavovať v roku 2027 a naplno od roku 2028.
Celé zdraženie však nemusí skončiť v zisku. Časť peňazí pôjde na podporu dodávateľov a rozširovanie výroby.
⚠️ KDE VIDÍM RIZIKÁ?
1️⃣ Udržateľnosť marží. Silné predaje vylepšení pomohli aktuálnemu rekordu, no ich ďalší vývoj zostáva neistý. V Q4 má byť marža napriek vyšším tržbám mierne nižšia.
2️⃣ Polovodičový cyklus. Dnešný nedostatok kapacity nezaručuje, že každá nová kapacita bude o niekoľko rokov plne využitá.
3️⃣ Čína a exportné obmedzenia. Silný dopyt nestačí, ak firma nebude môcť zákazníkom technológie dodávať.
4️⃣ Ocenenie. Aj výborná firma môže byť pri príliš vysokej nákupnej cene slabou investíciou.
🧠 KDE BY SOM ZAČAL NAKUPOVAŤ?
Moja téza stojí na jedinečnom postavení ASML v EUV litografii a potrebe čoraz náročnejších technológií pri výrobe pokročilých čipov. Tento kvartál ju podľa mňa podporil.
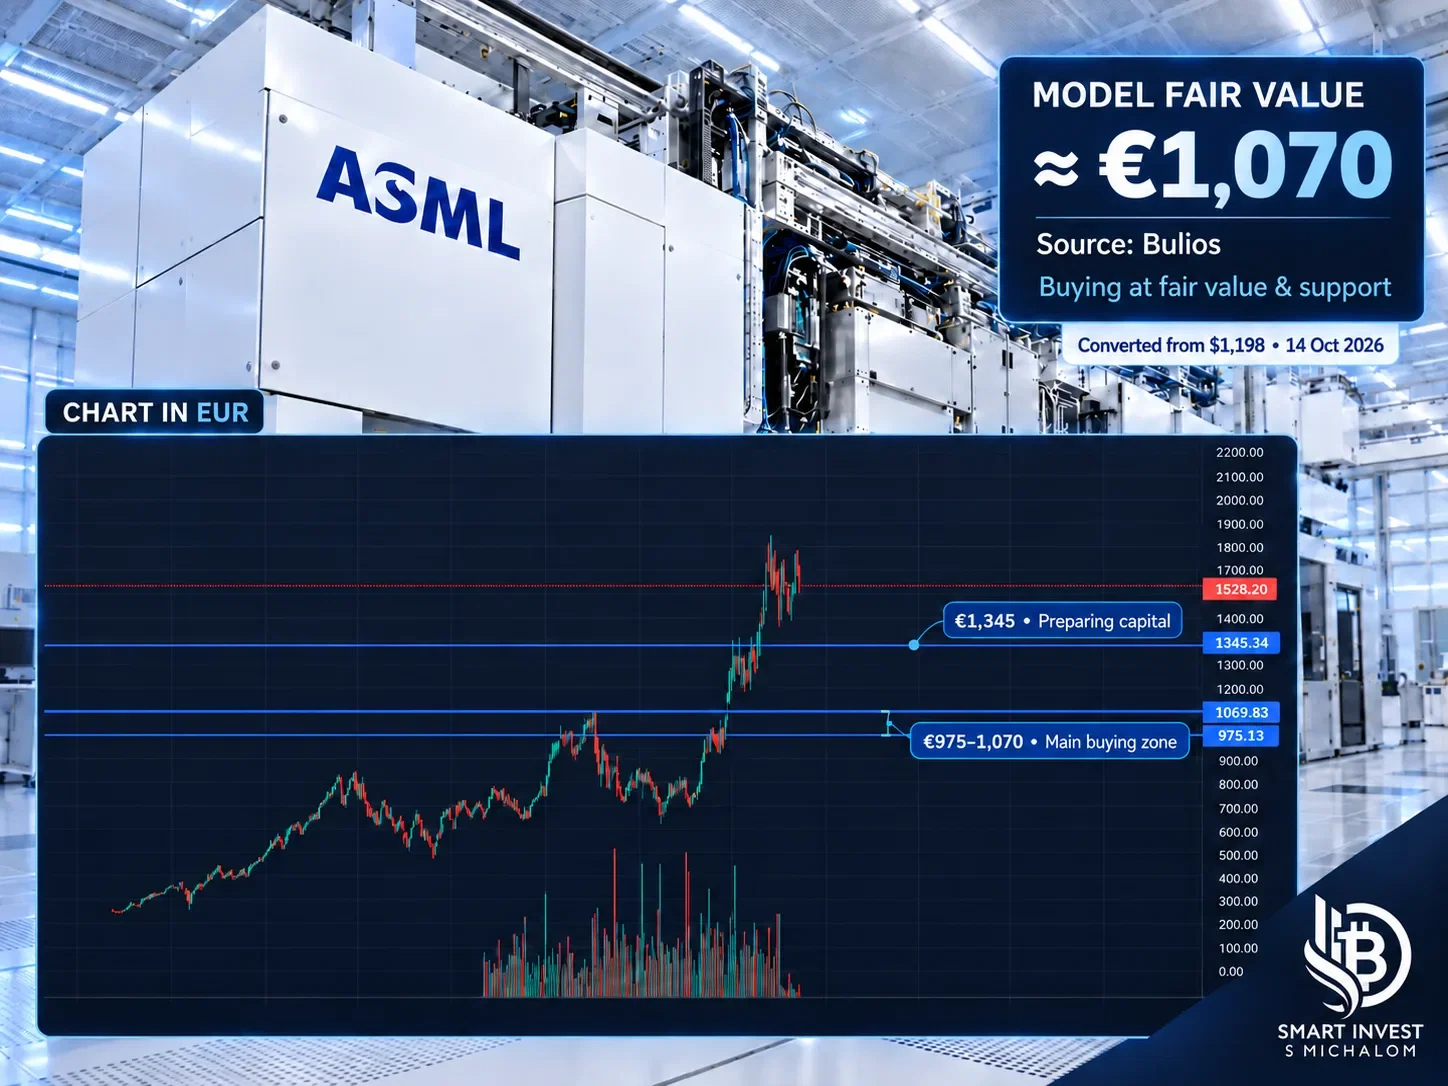
Pozíciu držím. Pri poklese k 1 345 € by som začal cenu pozornejšie sledovať a pripravovať kapitál.
Kľúčová je pre mňa úroveň okolo 1 070 €. Tu sa modelová férová cena podľa Buliosu, prepočítaná z 1 198 USD, stretáva s výrazným technickým supportom, ktorý mám vyznačený v grafe. Práve pri tejto cene by som začal dokupovať a navyšovať pozíciu.
Pásmo 975 až 1 070 € predstavuje moju hlavnú nákupnú zónu. Súbeh ocenenia a technickej podpory je pre mňa dôvodom na výraznejšie nákupy, pokiaľ výsledky a výhľad ASML naďalej podporujú moju investičnú tézu.
Toto je môj osobný pohľad, nie investičné odporúčanie; hodnota investície môže rásť aj klesať, hrozí strata kapitálu a minulá výkonnosť nie je zárukou budúcich výsledkov.
