


Société Générale: rekordowy zysk i spadające akcje. Czy rynek karze bank, czy Francję?
Omawialiśmy Société Générale na żywo podczas mojego streamu w społeczności na Discordzie i IG. Przeanalizowaliśmy komunikat prasowy, przychody, zadłużenie, marże i kapitał, a także natrafiliśmy na cztery liczby, które na pierwszy rzut oka nie miały sensu:
- marża brutto 86 % wobec marży netto 12 %
- zadłużenie, które mocno wzrosło w ciągu ostatniego roku
- zysk za 2025 rok, który skoczył o ponad 40 %
- koszty operacyjne, które według danych wystrzeliły z 2,4 do 43,8 mld. EUR
Podczas streamu zostawiliśmy je jako pytania bez odpowiedzi. W tym tekście je doprecyzowuję: dla każdego znalazłem odpowiedź w źródłach pierwotnych, a wszystko, co omawialiśmy na streamie po kawałku, połączyłem w jedną tezę inwestycyjną.
A ta teza opiera się na jednej sprzeczności. W lipcu bank ogłosił rekordowy kwartalny zysk, podniósł cel rentowności i uruchomił nadzwyczajny skup akcji własnych za 1,5 mld. EUR, na który również natrafiliśmy podczas streamu. We wrześniu przedstawił plan do 2029 roku, który analitycy przyjęli pozytywnie. Mimo to od publikacji wyników akcje straciły mniej więcej jedną piątą wartości. Cała analiza sprowadza się więc do pytania: czy rynek karze Société Générale, czy Francję, gdzie bank ma siedzibę? I czy dzisiejsza cena to przesadna reakcja, czy początek problemów?
Podsumowanie analizy w 60 sekund
- Spółka: Trzecia co do wielkości francuska grupa bankowa. Zarabia w trzech segmentach: francuska bankowość detaliczna z bankiem internetowym BoursoBank, bankowość inwestycyjna oraz międzynarodowa bankowość detaliczna z leasingiem samochodów Ayvens, do której należy również Komerční banka.
- Aktualne wyniki: W Q2 2026 rekordowy zysk netto 1,79 mld. EUR (+23 % rok do roku) i ROTE 12,2 % (zwrot z kapitału własnego materialnego, czyli ile bank zarabia na kapitale bez wartości firmy i aktywów niematerialnych). Koszty spadły o 4 %, a bank podniósł cel ROTE na 2026 rok do 11 %.
- Dlaczego akcje spadają: Nie z powodu wyników, lecz Francji. Rentowność 10-letnich francuskich obligacji na początku października osiągnęła najwyższy poziom od 2002 roku, a jej różnica wobec rentowności niemieckich obligacji — najwyższy poziom od kryzysu euro w 2011 roku. Rynek obawia się droższego finansowania, podatków dla dużych firm i recesji.
- Co odzwierciedla cena: Akcje są notowane przy 0,87-krotności materialnej wartości księgowej (P/TBV, cena akcji w stosunku do kapitału własnego na akcję bez wartości firmy). Odpowiada to trwałemu ROTE na poziomie 10-11 %. Tymczasem za H1 2026 bank wypracował 12 % i zapowiada 13-14 % w 2029 roku.
- Główne ryzyko: Wzrost francuskiego segmentu detalicznego opiera się na marży odsetkowej, a nie na wolumenach. Kredyty i depozyty maleją. Gdy efekt marży wygaśnie i dojdzie do tego kryzys we Francji, ROTE spadnie poniżej 10 %.
- Scenariusze (koniec 2028 roku): Byczy 102 EUR, bazowy 84 EUR, niedźwiedzi 56 EUR, katastroficzny 33 EUR. Średnia ważona 76 EUR bez dywidend.
- Co obserwować: Głosowania nad francuskim budżetem 20. i 27. 10., wyniki za Q3 29. 10. 2026, spread OAT-Bund, przychody odsetkowe francuskiego segmentu detalicznego i roczne koszty strat kredytowych w stosunku do wartości kredytów.
- Kluczowe pytanie: Czy bank może dalej zwiększać ROTE, nawet jeśli Francja pozostanie w tarapatach? Jeśli tak, dzisiejszy dyskont z tytułu Francji jest zbyt duży. Jeśli nie, to pułapka wartości.
Spis treści analizy
1. Przedstawienie spółki
2. Model biznesowy
3. MOAT
4. Konkurencja
5. Cztery znaki zapytania ze streamu
6. Wyniki finansowe
7. Bilans i kapitał
8. Efektywność kapitału: ROTE, RONE i koszt kapitału
9. Makro: Francja, obligacje i stopy procentowe
10. Jakość kredytów i test warunków skrajnych
11. Kontrowersje i ryzyka
12. Wycena
13. Scenariusze
14. Katalizatory i co obserwować
15. Podsumowanie
16. Moje osobiste spojrzenie
1. Przedstawienie spółki
Société Générale $GLE.PA powstała w 1864 roku w Paryżu i dziś jest jedną z trzech dużych francuskich grup bankowych, obok BNP Paribas i Crédit Agricole. Według własnych danych zatrudnia około 110 000 pracowników i ma 27 mln klientów w 58 krajach. Od 2023 roku kieruje nią Slawomir Krupa, któremu zarząd w lutym 2026 roku przedłużył kadencję o kolejne cztery lata, począwszy od 2027 roku. Dla polskich czytelników istotne jest, że do grupy należy Komerční banka: w danych znajdziecie ją w segmencie międzynarodowej bankowości detalicznej, w wierszach Europa i Republika Czeska.
Bank zarabia jak każdy duży bank uniwersalny. Pożycza pieniądze drożej, niż sam je pożycza, pobiera opłaty za rachunki, zarządzanie majątkiem, ubezpieczenia i doradztwo oraz handluje na rynkach finansowych dla dużych klientów. W 2025 roku osiągnął przychody 27,3 mld. EUR i rekordowy zysk netto 6,0 mld. EUR. W H1 2026 przychody wyniosły 14,2 mld. EUR, a zysk netto 3,49 mld. EUR.
Najważniejszy fakt: Société Générale to bank po zwrocie. W 2023 roku wypracował zaledwie 4,2 % zwrotu z kapitału materialnego (ROTE), w 2025 roku już 10,2 %, a w H1 2026 12,0 %. Zareagowały na to akcje: w 2025 roku wzrosły o około 160 %. Główne pytanie brzmi, czy zwrot, który nastąpił, jest trwały i czy może go zatrzymać Francja, z której bank nie może się wycofać.
2. Model biznesowy
Podczas streamu wyjaśnialiśmy model biznesowy na podstawie akapitu na końcu komunikatu prasowego, w którym spółka sama opisuje swoje trzy segmenty. To najdokładniejszy dostępny opis, bo jest to informacja regulowana, a nie marketing. Dodałem do niego zestawienie zysku netto według segmentów z załącznika do komunikatu.
2.1 Trzy segmenty i to, który zarabia
1. Francuska bankowość detaliczna, bankowość prywatna i ubezpieczenia: Sieć oddziałów SG, bank prywatny z aktywami w zarządzaniu o wartości 145 mld. EUR, ubezpieczyciel z 167 mld. EUR w ubezpieczeniach na życie oraz bank internetowy BoursoBank. W H1 2026 wypracował 1,30 mld. EUR zysku netto przy RONE 14,2 % (RONE to zwrot z kapitału przydzielonego segmentowi przez grupę; wyjaśnię go w rozdziale 8).
2. Bankowość inwestycyjna (Global Banking and Investor Solutions): Handel akcjami i instrumentami pochodnymi, w którym SG należy do światowej czołówki, handel obligacjami, walutami i kredytami (FICC), finansowanie projektów i firm, doradztwo oraz przechowywanie papierów wartościowych. W H1 2026 wypracowała 1,64 mld. EUR przy RONE 19,1 %.
3. Mobilność, międzynarodowa bankowość detaliczna i usługi finansowe: Banki uniwersalne w Czechach, Rumunii i Afryce, leasing samochodów Ayvens oraz kredyty konsumenckie. W H1 2026 wypracował 0,73 mld. EUR przy RONE 13,5 %. Komerční banka rośnie tu szybciej niż reszta grupy: kredyty w Czechach w Q2 2026 +8,0 %, a depozyty +10,2 % rok do roku przy stałym kursie.
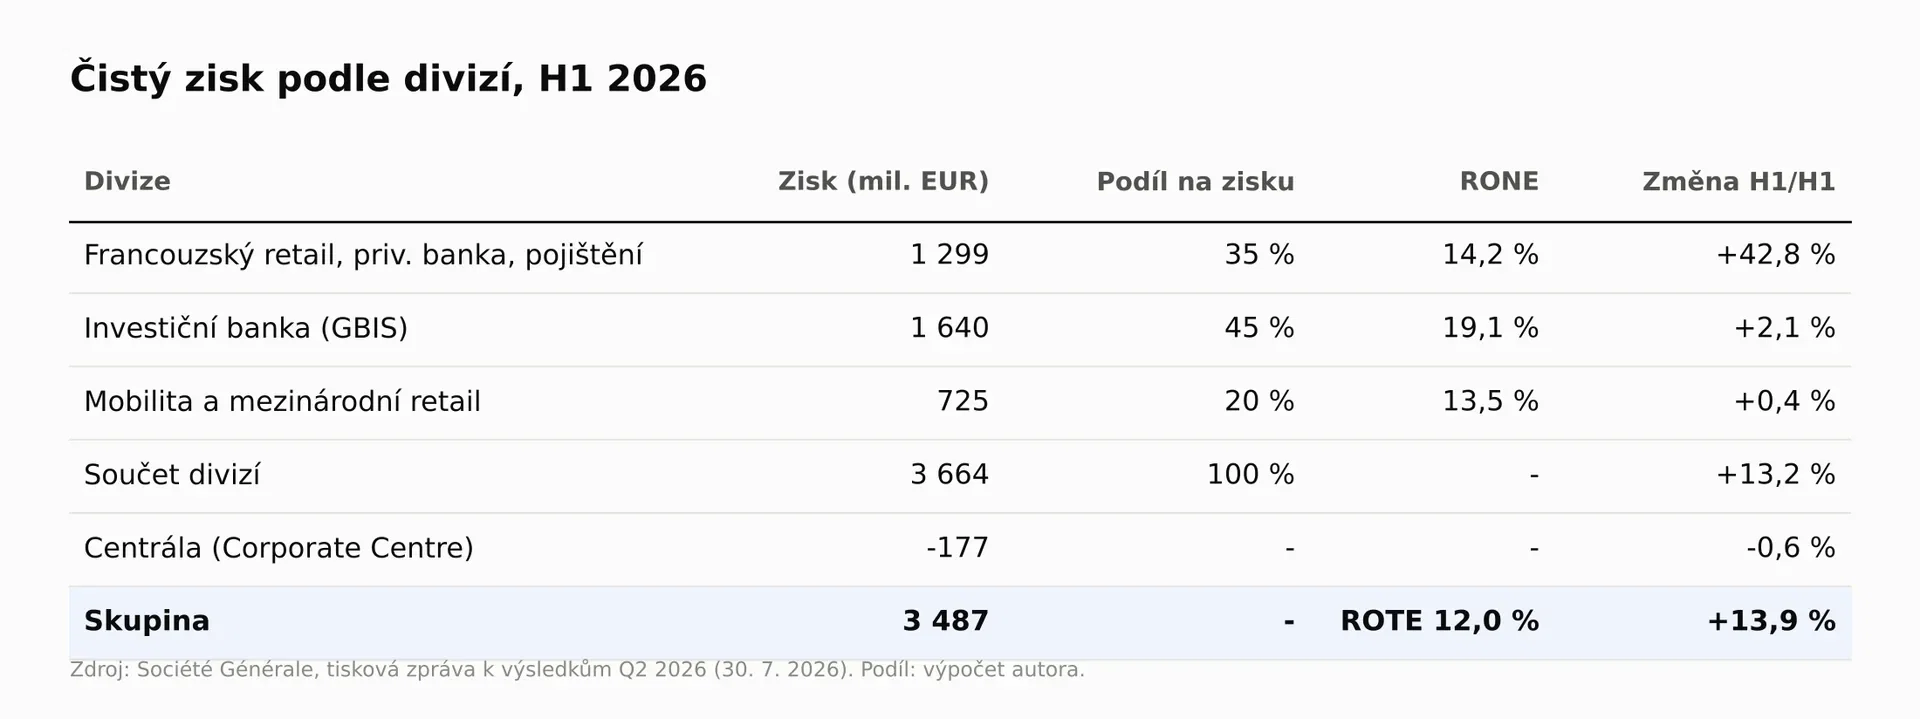
Bankowość inwestycyjna generuje 45 % zysku segmentów, francuska bankowość detaliczna 35 %, a działalność międzynarodowa 20 %. Tymczasem rynek traktuje akcje głównie jako zakład na Francję, mimo że największą część zysku wypracowuje segment działający na całym świecie i osiągający najwyższy zwrot. Różnicę między sumą segmentów (3,66 mld. EUR) a zyskiem grupy (3,49 mld. EUR) tworzy centrala, która wiąże kapitał i przynosi straty. Zysk bankowości inwestycyjnej jest bardziej zmienny, a w razie kryzysu we Francji rynek potraktowałby ją równie surowo jak bankowość detaliczną.
2.2 Jakość przychodów
Jakość przychodów oceniłem tak, jak robiliśmy to podczas streamu: porównując stabilne przychody ze zmiennymi. W H1 2026 francuski segment detaliczny osiągnął 2,38 mld. EUR przychodów odsetkowych netto i 2,24 mld. EUR z opłat, międzynarodowy segment detaliczny 1,75 mld. EUR, a finansowanie i doradztwo 1,86 mld. EUR. To przychody, które zmieniają się powoli. Z drugiej strony mamy handel na rynkach (Global Markets) z wynikiem 3,25 mld. EUR, czyli 23 % przychodów grupy. Wewnątrz tego segmentu rozwijają się też dwa różne trendy: akcje w H1 2026 +5,5 %, FICC -15,0 %. Nie musimy się martwić koncentracją na jednym kliencie.
Około trzy czwarte przychodów ma charakter „bankowy”, a jedna czwarta „rynkowy”. To normalna proporcja dla europejskiego banku uniwersalnego. Ryzyko nie polega na tym, że trading jest duży, lecz na tym, że jego słabsza część koncentruje się na Europie i stopach procentowych, gdzie SG notuje spadki od trzech kwartałów z rzędu.
2.3 BoursoBank: ekonomika jednostkowa
BoursoBank to najlepszy przykład ekonomiki jednostkowej w całej grupie. Na koniec Q2 2026 miał 9,1 mln klientów, w kwartale pozyskał ponad 280 000 nowych, a wskaźnik odpływu (odsetek klientów odchodzących w ciągu roku) pozostaje poniżej 4 %. Depozyty wzrosły rok do roku o 9 % do 49 mld. EUR, a kredyty o 8 % do 17,8 mld. EUR. W Q2 2026 wypracował 84 mln. EUR zysku netto przy RONE 60,7 %, a jego cel na cały 2026 rok to ponad 300 mln. EUR. Zgodnie z planem do 2029 roku ma mieć ponad 14 mln klientów. Gdy pomnożę zysk kwartalny przez cztery i podzielę przez liczbę klientów, otrzymuję 37 EUR zysku na klienta rocznie i 9 200 EUR zarządzanych aktywów na klienta (moje uproszczone obliczenie).
Model działa podobnie do subskrypcji: bank raz ponosi koszt pozyskania klienta, a potem przez lata uzyskuje z niego marżę, przy czym co roku odchodzi mniej niż 4 % klientów. Kontrargumentem jest skala: nawet 300 mln. EUR to 5 % rocznego zysku grupy, więc sam BoursoBank nie udźwignie tezy inwestycyjnej. Część jego wzrostu odbywa się też kosztem tradycyjnej sieci oddziałów SG, gdzie depozyty spadają.
3. MOAT
Mocne strony: Pochodne na akcje i produkty strukturyzowane. Spółka twierdzi, że ma wyjątkową pozycję na świecie w obszarze pochodnych na akcje, a liczby to potwierdzają: przychody z akcji przekroczyły 1 mld. EUR w Q2 2026 i wyniosły 3,63 mld. EUR w 2025 roku. Wiedzę potrzebną do wyceny i zabezpieczania złożonych instrumentów pochodnych buduje się przez dziesięciolecia, a klienci (ubezpieczyciele, banki prywatne, dystrybutorzy produktów strukturyzowanych) nie zmieniają łatwo dostawcy. Drugą silną przewagą są tanie źródła finansowania: grupa ma 626 mld. EUR depozytów klientów, a francuski segment detaliczny pożycza tylko 87 % zgromadzonych depozytów.
Średnie: BoursoBank (RONE 60,7 %, odpływ klientów poniżej 4 %) jest mocny, ale konkuruje na francuskim rynku bankowości internetowej, a jego przewagą jest głównie skala i marka, nie technologia, której nikt inny nie potrafi odtworzyć. Drugą średnią przewagą jest międzynarodowa bankowość detaliczna w Czechach i Rumunii: silne pozycje lokalne i rosnące kredyty, ale także lokalne podatki. Rumunia na przykład podwoiła podatek bankowy z mocą wsteczną od lipca 2025 roku.
Słabe lub dyskusyjne: Francuska sieć oddziałów. Wskaźnik kosztów do dochodów segmentu poprawił się w Q2 2026 do 55,5 %, ale głównie dzięki cięciom kosztów, podczas gdy depozyty w sieci SG spadły rok do roku o 3 %, a kredyty o 2 %. To raczej udział we wspólnym rynku niż przewaga. SG sama pisze, że otoczenie jest niekorzystne dla portfela skoncentrowanego na Europie i stopach procentowych. Dyskusyjny jest też Ayvens: zysk ze sprzedaży używanych samochodów znormalizował się z 1 455 EUR na pojazd w 2024 roku do 330 EUR w Q2 2026.
Rzeczywistą fosę SG stanowią instrumenty pochodne i finansowanie z depozytów. Pozostałe pozycje są dobre, ale możliwe do skopiowania. Przewagę w instrumentach pochodnych mogłyby osłabić przede wszystkim regulacje dotyczące kapitału na ryzyko rynkowe albo poważny błąd operacyjny, taki jak ten, który bank popełnił w 2008 roku. Przewagę tanich depozytów osłabia cyfryzacja, bo dziś klient może przenieść pieniądze jednym kliknięciem.
4. Konkurencja
Porównuję SG z BNP Paribas $BNP.PA, Crédit Agricole SA $ACA.PA i Deutsche Bank $DBK.DE. Podczas streamu zwracaliśmy uwagę na pułapkę związaną z okresem: Deutsche Bank podaje ROTE głównie za półrocze, a SG również za kwartały. Dlatego w tabeli wszędzie porównuję H1 2026.
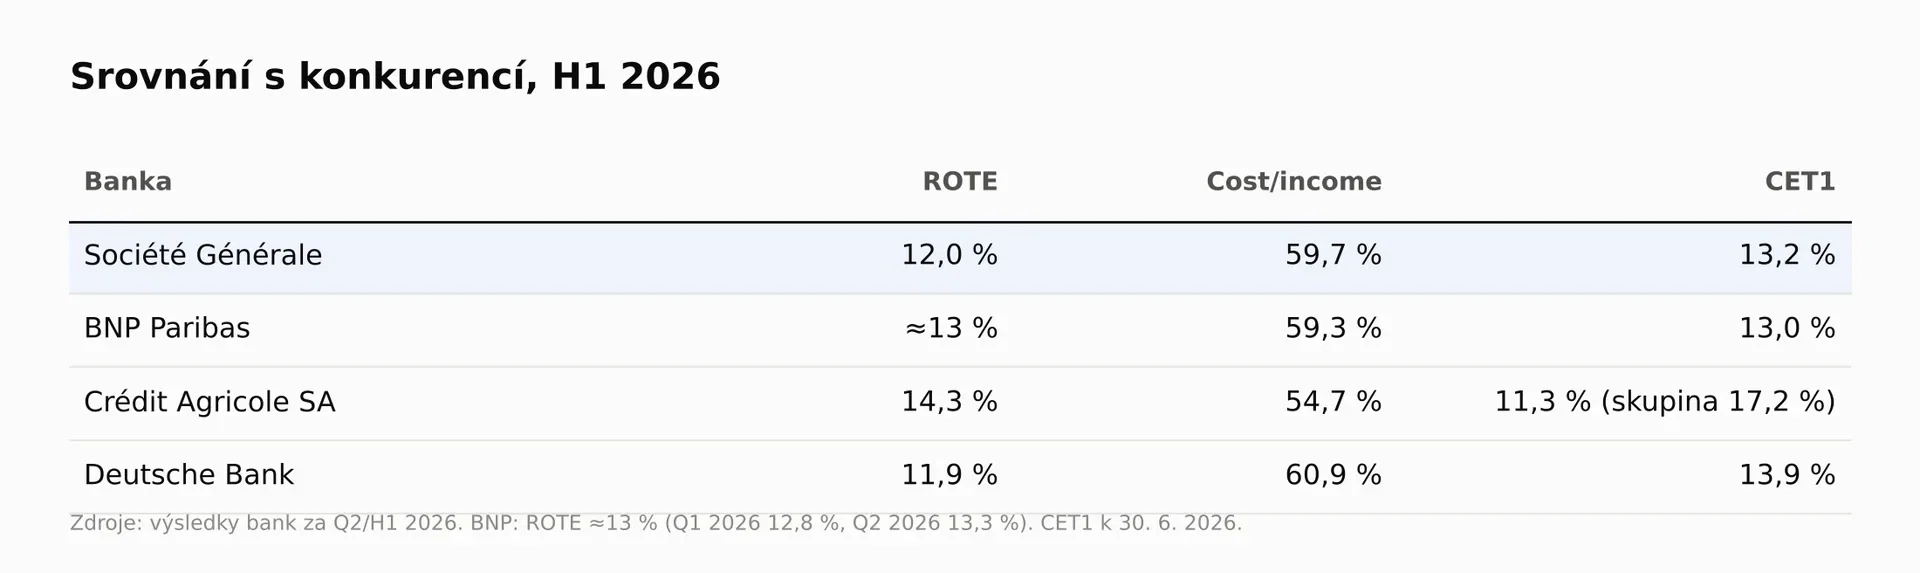
Wynik: w H1 2026 SG wypracowała na kapitale 12,0 %, BNP Paribas 13 %, Crédit Agricole SA 14,3 %, a Deutsche Bank 11,9 %. Pod względem efektywności kosztowej SG ze wskaźnikiem kosztów do dochodów 59,7 % praktycznie dorównuje BNP (59,3 %) i wypada lepiej od Deutsche Bank (60,9 %); Crédit Agricole SA jest najlepszy z wynikiem 54,7 %. Pod względem kapitału (CET1, kapitał własny najwyższej jakości w stosunku do aktywów ważonych ryzykiem) SG z wynikiem 13,2 % znajduje się na poziomie średniej grupy. CET1 Crédit Agricole SA (11,3 %) nie jest bezpośrednio porównywalny, ponieważ stoi za nim grupa spółdzielcza z CET1 na poziomie 17,2 %.
Jeszcze w 2023 roku SG wypadała najgorzej we wszystkich wskaźnikach, ze znaczną stratą (koszty do dochodów 73,8 %, ROTE 4,2 %). Dziś dzielą ją od BNP pojedyncze punkty procentowe. Jeśli utrzyma postępy, różnica w wycenie również powinna się zmniejszać. Nie mam jednak zweryfikowanych wycen konkurentów na tę samą datę, dlatego nie kwantyfikuję ich tutaj.
5. Cztery znaki zapytania ze streamu
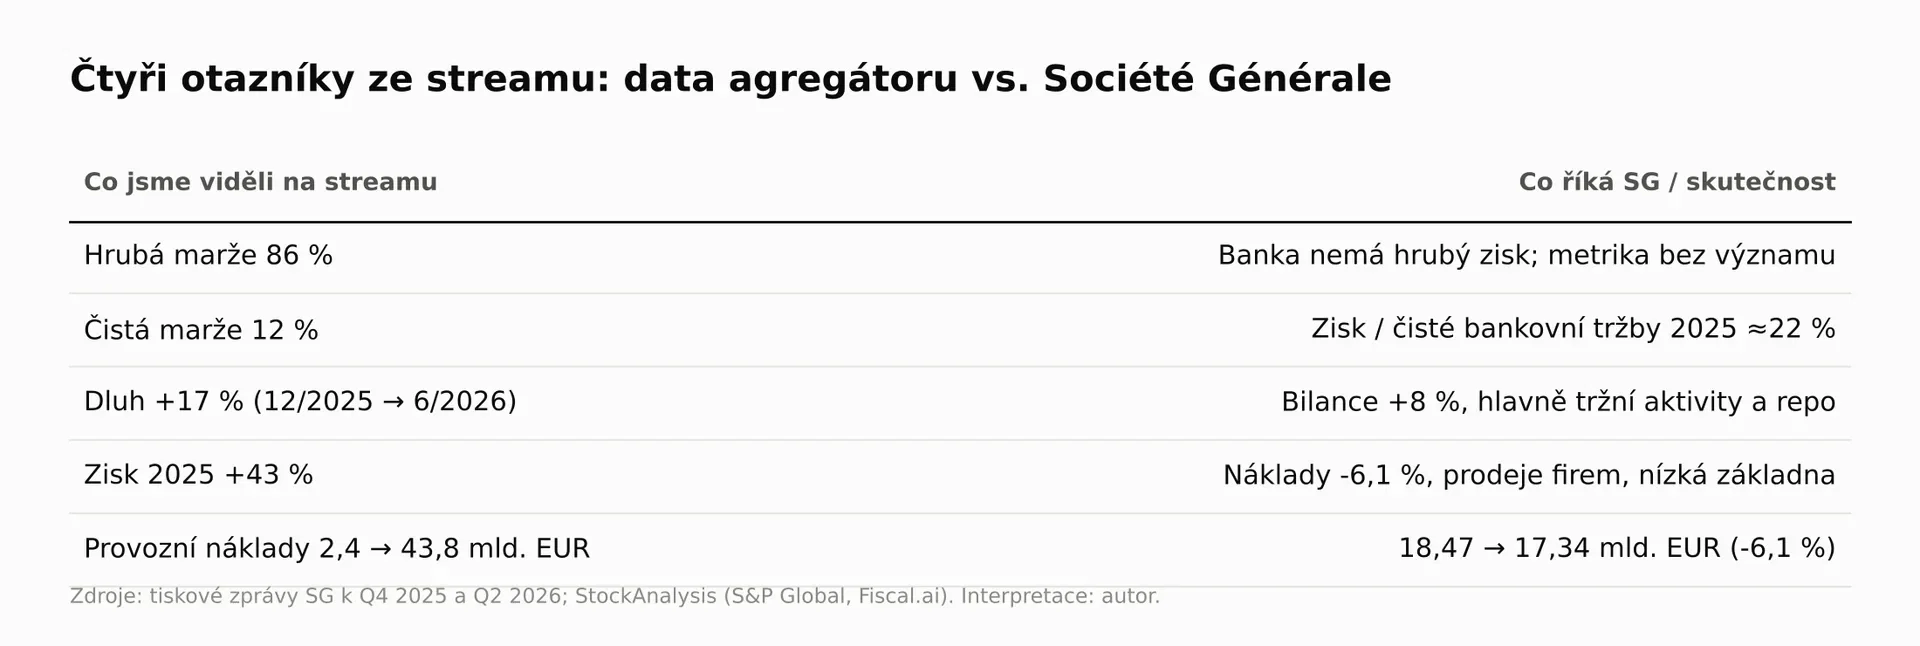
Podczas streamu otworzyliśmy dane z popularnego agregatora i cztery liczby nie miały sensu. Dla każdej znalazłem odpowiedź w komunikacie prasowym SG, a z każdej płynie ta sama lekcja: serwisy z danymi są projektowane z myślą o firmach przemysłowych, a bank trzeba wpasować w ich szablon. Tabela pokazuje obok siebie, co zobaczyliśmy i co mówi bank.
5.1 Marża brutto 86 % i marża netto 12 %
Gdzie znalazłem odpowiedź: W tabeli Group consolidated results na początku komunikatu prasowego. Bank nie ma kosztów sprzedanych towarów, a więc także zysku brutto w przemysłowym rozumieniu. Jego przychody (net banking income, NBI) same w sobie są już różnicą: otrzymane odsetki minus zapłacone odsetki, plus opłaty i wynik z handlu. Agregator oblicza marżę brutto według własnej metodologii i otrzymuje liczbę bez znaczenia ekonomicznego. Marża netto 12 % wychodzi, gdy zysk 6,0 mld. EUR za 2025 rok podzielimy przez przychody 50 mld. EUR, czyli około dwukrotność przychodów bankowych netto. Najprawdopodobniej chodzi o odsetki brutto i inne przychody przed odjęciem odsetek płaconych deponentom i wierzycielom.
W stosunku do przychodów bankowych netto marża netto SG za 2025 rok wynosi 22 %. Trzecie źródło, StockAnalysis, podaje 27,3 %, ponieważ uwzględnia zysk wraz z udziałami mniejszościowymi i przychody po odjęciu strat kredytowych. Trzy źródła, trzy marże i wszystkie są „poprawne” według własnej definicji. Dlatego w przypadku banku nie śledzę marży. Obserwuję wskaźnik kosztów do dochodów (koszty operacyjne jako część przychodów; w H1 2026 wyniósł 59,7 %) i ROTE.
5.2 Zadłużenie, które mocno wzrosło
Gdzie znalazłem odpowiedź: W bilansie w załączniku do komunikatu prasowego i w rozdziale o strukturze finansowej. Według StockAnalysis całkowite zadłużenie wzrosło z 302,9 mld. EUR na koniec 2025 roku do 354,3 mld. EUR na 30. 6. 2026, czyli o 17 % w pół roku. W przypadku banku zadłużenie jest jednak surowcem, a nie źródłem finansowania inwestycji. Bilans grupy urósł z 1 547 do 1 673 mld. EUR (+8 %), a największy wzrost po obu stronach bilansu odnotowano w działalności rynkowej: aktywa finansowe wyceniane w wartości godziwej z 576 do 663 mld. EUR, zobowiązania wyceniane w wartości godziwej z 398 do 458 mld. EUR, a zobowiązania wobec banków ze 104 do 122 mld. EUR. To typowo transakcje repo (krótkoterminowe pożyczki zabezpieczone papierami wartościowymi) i obsługa klientów bankowości inwestycyjnej. Wartość wyemitowanych obligacji wzrosła jedynie ze 151 do 158 mld. EUR, a macierzysty bank do końca lipca zrealizował 96 % planu emisji na 2026 rok.
Sam wzrost „zadłużenia” nie jest sygnałem ostrzegawczym. Rzeczywistym sygnałem jest jednak to, że wskaźnik dźwigni spadł z 4,5 % na koniec 2025 roku do 4,3 % na 30. 6. 2026, przy wymogu 3,6 %. Bufor nadal wynosi 70 punktów bazowych, ale bilans rośnie szybciej niż kapitał. Warto obserwować tę liczbę zamiast zadłużenia.
5.3 Zysk za 2025 rok wzrósł o 43 %
Gdzie znalazłem odpowiedź: W komunikacie prasowym za Q4 2025 i w podziale zysku według segmentów. Zysk netto wzrósł z 4,20 do 6,00 mld. EUR. To nie cud, lecz odbicie od niskiej bazy: w 2023 roku bank zarobił zaledwie 2,49 mld. EUR, ponieważ francuski segment detaliczny ucierpiał z powodu krótkoterminowych zabezpieczeń stóp procentowych, a integracja LeasePlanu kosztowała.
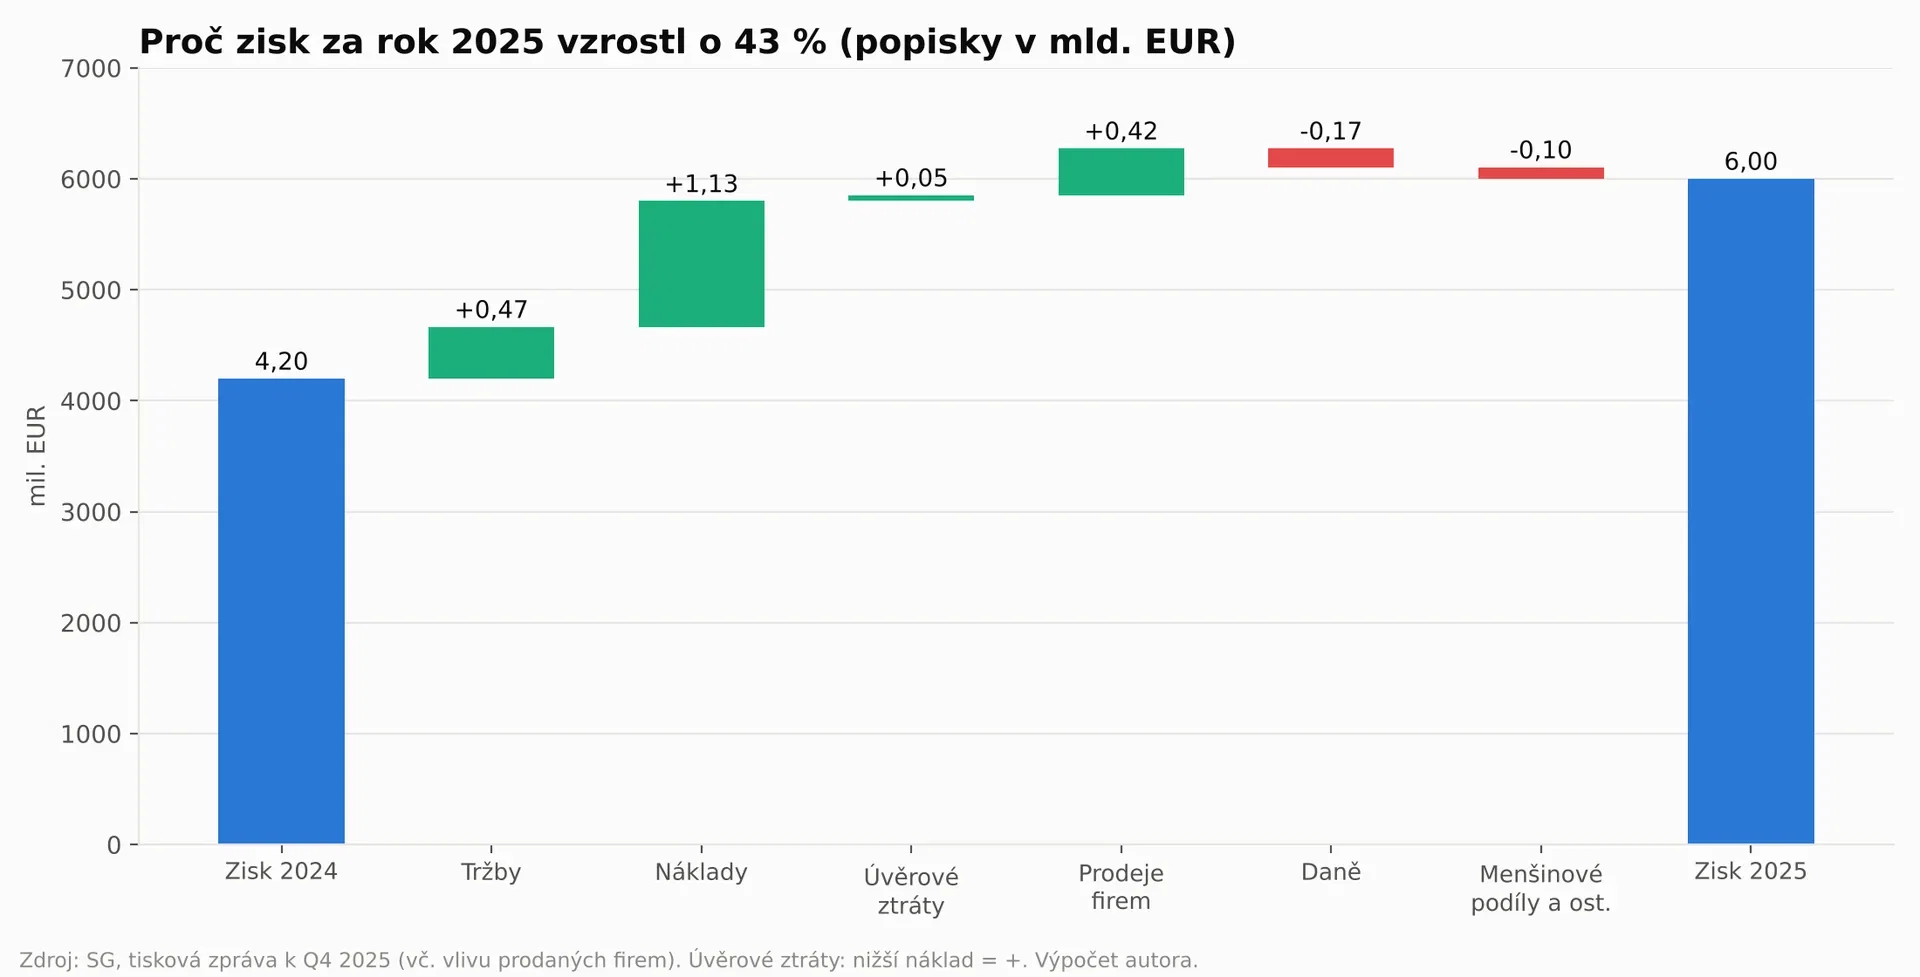
Z przyrostu o 1,80 mld. EUR 1,60 mld. EUR pochodziło ze wzrostu zysku brutto z działalności operacyjnej: koszty operacyjne spadły o 1,13 mld. EUR (-6,1 %), a przychody wzrosły o 0,47 mld. EUR. Kolejne 0,42 mld. EUR przyniosły zyski ze sprzedaży spółek (+345 mln. EUR w 2025 roku wobec -77 mln. EUR w 2024 roku), głównie ze sprzedaży szwajcarskiego banku prywatnego, SG Kleinwort Hambros i afrykańskich banków zależnych. Straty kredytowe spadły o 0,05 mld. EUR. Z kolei wyższe podatki zmniejszyły zysk o 0,17 mld. EUR, a udziały mniejszościowe o 0,10 mld. EUR. Według segmentów francuska bankowość detaliczna zwiększyła zysk z 1,01 do 1,82 mld. EUR (+80 %), a strata centrali zmniejszyła się z -0,91 do -0,22 mld. EUR.
Część wzrostu ma charakter jednorazowy. Bez zysków ze sprzedaży spółek ROTE za 2025 rok wyniosłoby 9,6 % zamiast 10,2 %. Ważniejsza jest przypis pod tabelą w komunikacie: przychody odsetkowe netto francuskiego segmentu detalicznego wzrosły w 2025 roku o 15,3 % bez wpływu sprzedaży, ale po wyłączeniu efektu krótkoterminowych zabezpieczeń tylko o 3,1 %. Większość wzrostu była więc efektem ustępowania dawnego problemu, a nie nową siłą. Wrócę do tego w rozdziale 11.
5.4 Koszty operacyjne wzrosły z 2,4 do 43,8 mld. EUR
Gdzie znalazłem odpowiedź: W tej samej tabeli wyników. Koszty operacyjne wyniosły 18,47 mld. EUR w 2024 roku i 17,34 mld. EUR w 2025 roku, co oznacza spadek o 6,1 %. Obie liczby ze streamu są błędem mapowania danych. Nie wiem dokładnie, z jakiego źródła pochodziły, więc to moje przypuszczenie: w 2024 roku serwis z danymi ujął jedynie częściowy wiersz „pozostałe koszty operacyjne”, a w 2025 roku do kosztów doliczył także koszty odsetkowe lub koszty ubezpieczyciela. Widać, że tak się zdarza, także na przykładzie StockAnalysis: w przypadku SG za ostatnie 12 miesięcy podaje „całkowite koszty nieodsetkowe” w wysokości 1,34 mld. EUR, a za 2025 rok 16,98 mld. EUR. Ta sama firma, niemal ten sam okres i dwunastokrotna różnica tylko dlatego, że w jednej kolumnie brakuje pozycji dotyczącej wynagrodzeń i kosztów ogólnych.
Wniosek płynący ze wszystkich czterech znaków zapytania: W przypadku banku zawsze otwieraj komunikat prasowy i tabelę Group consolidated results. Agregator przydaje się do szybkiego rozeznania, ale nie do analizy. A gdy liczba wygląda absurdalnie, najpierw szukaj błędu w definicji, a nie skandalu w firmie.
6. Wyniki finansowe
Rachunek wyników banku ma inną kolejność niż w firmie przemysłowej: przychody, koszty operacyjne, zysk brutto z działalności operacyjnej, koszty ryzyka, zysk operacyjny i zysk netto. Nie obliczam wolnych przepływów pieniężnych dla banku, bo pieniądze są dla niego surowcem, a rachunek przepływów pieniężnych nic nie mówi o kondycji banku. Obserwuję, czy zysk buduje kapitał.
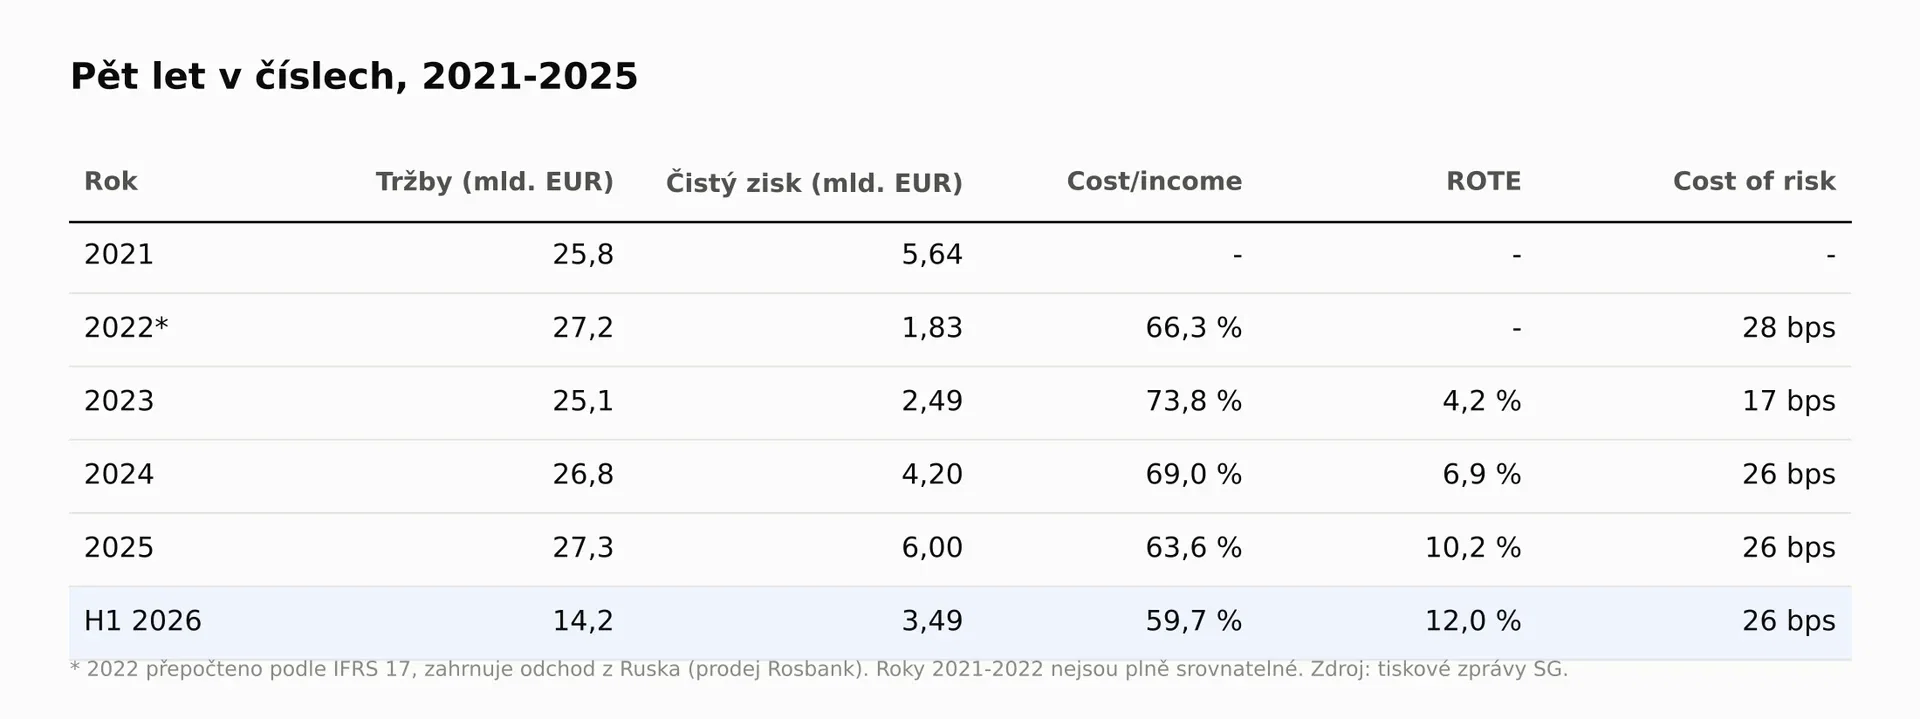
Przychody przez pięć lat niemal nie rosły: z 25,8 mld. EUR w 2021 roku do 27,3 mld. EUR w 2025 roku, czyli o 1,4 % rocznie. Zysk netto przeszedł jednak przez cały cykl: 5,64 mld. EUR w 2021 roku, spadek w 2022 roku z powodu wyjścia z Rosji (sprzedaż Rosbanku), dołek w 2023 roku (2,49 mld. EUR, ROTE 4,2 %) i odbicie w latach 2024 i 2025. Zysku nie napędzał więc wzrost przychodów, lecz koszty: wskaźnik kosztów do dochodów spadł z 73,8 % w 2023 roku do 63,6 % w 2025 roku i 59,7 % w H1 2026. Dane za 2021 i 2022 rok nie są w pełni porównywalne z obecnymi z powodu nowego standardu rachunkowości dla ubezpieczycieli i wyjścia z Rosji.
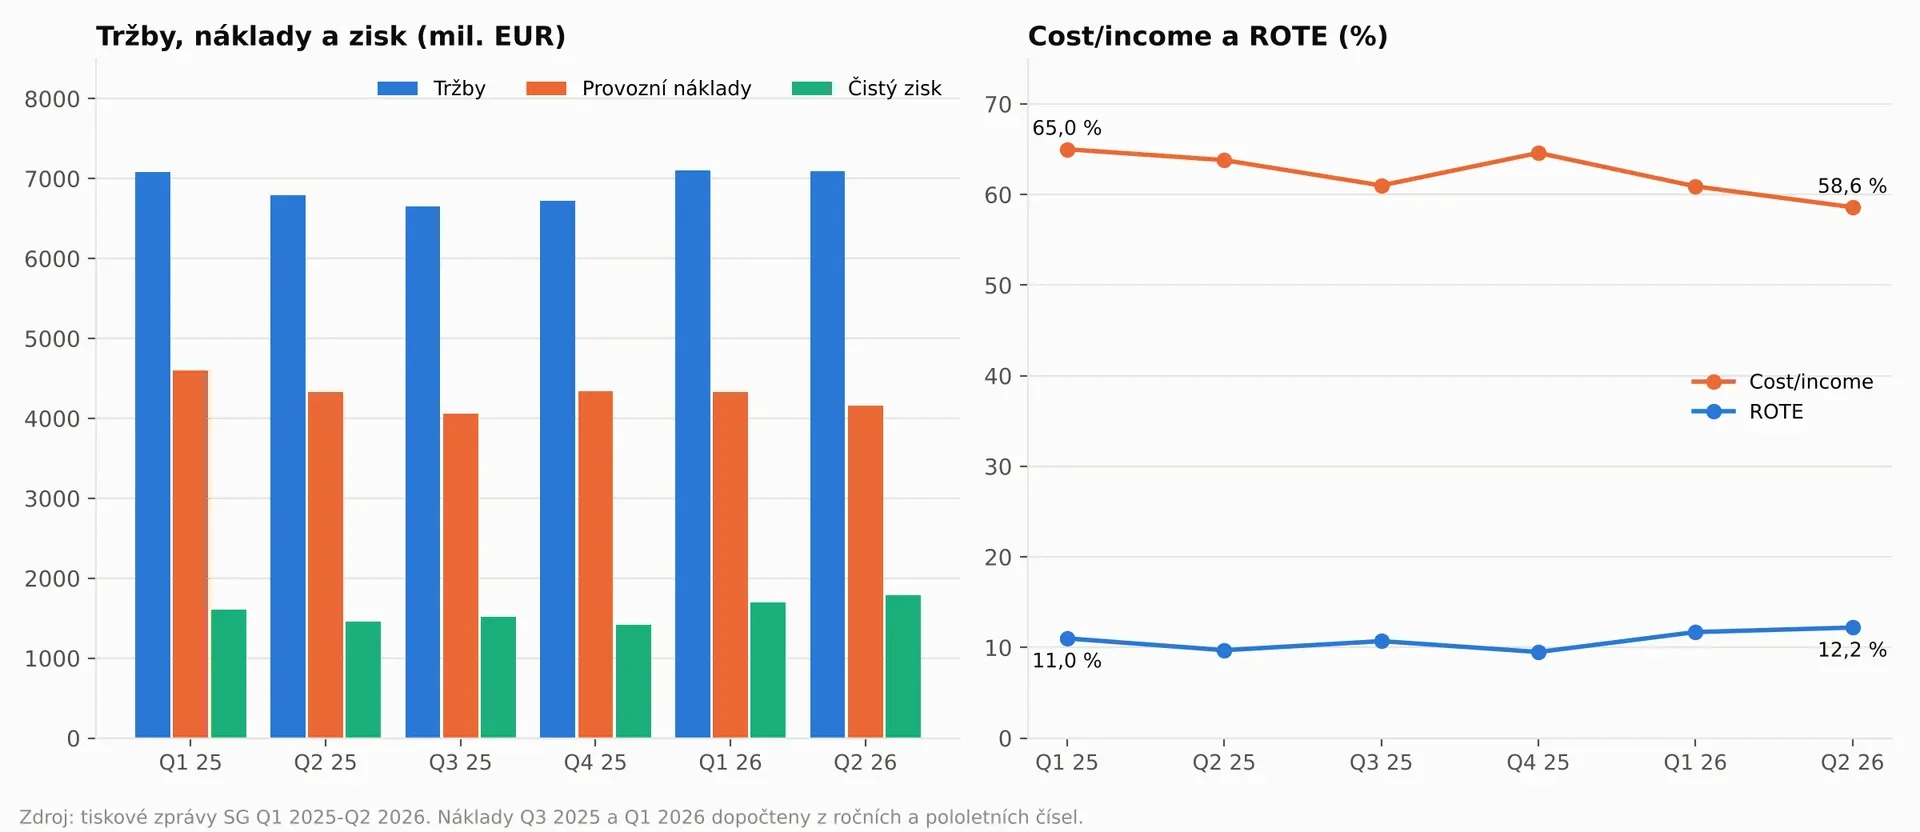
W ciągu ostatnich sześciu kwartałów wskaźnik kosztów do dochodów spadł z 65,0 % (Q1 2025) do 58,6 % (Q2 2026), a ROTE wzrosło z 11,0 % do 12,2 %. W Q2 2026 przychody rosły o 4,5 %, a koszty spadały o 4,1 %, co pokazuje dokładnie dźwignię operacyjną, o której mówiliśmy na streamie: zysk brutto z działalności operacyjnej +19,5 % rok do roku. Uwaga na sezonowość: w pierwszym kwartale przypadają opłaty bankowe płacone raz w roku, przez co Q1 wypada sztucznie słabo, a pozostałe kwartały mocniej.
Dźwignia operacyjna w odwrotną stronę: Podczas streamu zadaliśmy sobie pytanie, co się stanie, jeśli przychody spadną o 10 %, a koszty pozostaną bez zmian. Po pomnożeniu wyników H1 2026 przez dwa otrzymujemy przychody 28,4 mld. EUR, koszty 17,0 mld. EUR i zysk brutto z działalności operacyjnej 11,4 mld. EUR. Spadek przychodów o 10 % obniżyłby zysk brutto z działalności operacyjnej o 25 %. To moje uproszczone oszacowanie, ale pokazuje, że cięcia kosztów działają w obie strony.
Powtarzające się „jednorazowe” pozycje: W tabeli Main exceptional items znajduje się program akcji pracowniczych: 127 mln. EUR w Q2 2026, 101 mln. EUR w Q2 2025. Spółka wykazuje go jako pozycję nadzwyczajną bez wpływu na zysk do podziału, ponieważ jest to koszt niepieniężny. Pojawia się jednak co roku, więc traktuję go jako zwykły koszt. Koszty transformacji rzeczywiście znikają: 613 mln. EUR za 2024 rok, 262 mln. EUR za 2025 rok i 34 mln. EUR za H1 2026, co jest bardzo pozytywnym sygnałem.
7. Bilans i kapitał
Najważniejszą liczbą w bilansie banku jest CET1 — kapitał własny najwyższej jakości w stosunku do aktywów ważonych ryzykiem. SG podaje go już po odjęciu planowanego skupu akcji własnych i rezerwy na dywidendę, dlatego CET1 spadł z 13,5 % na koniec 2025 roku do 13,2 % na 30. 6. 2026, mimo że zysk rósł. Wymóg regulatora wynosi 10,26 %, a więc bufor to 290 punktów bazowych.
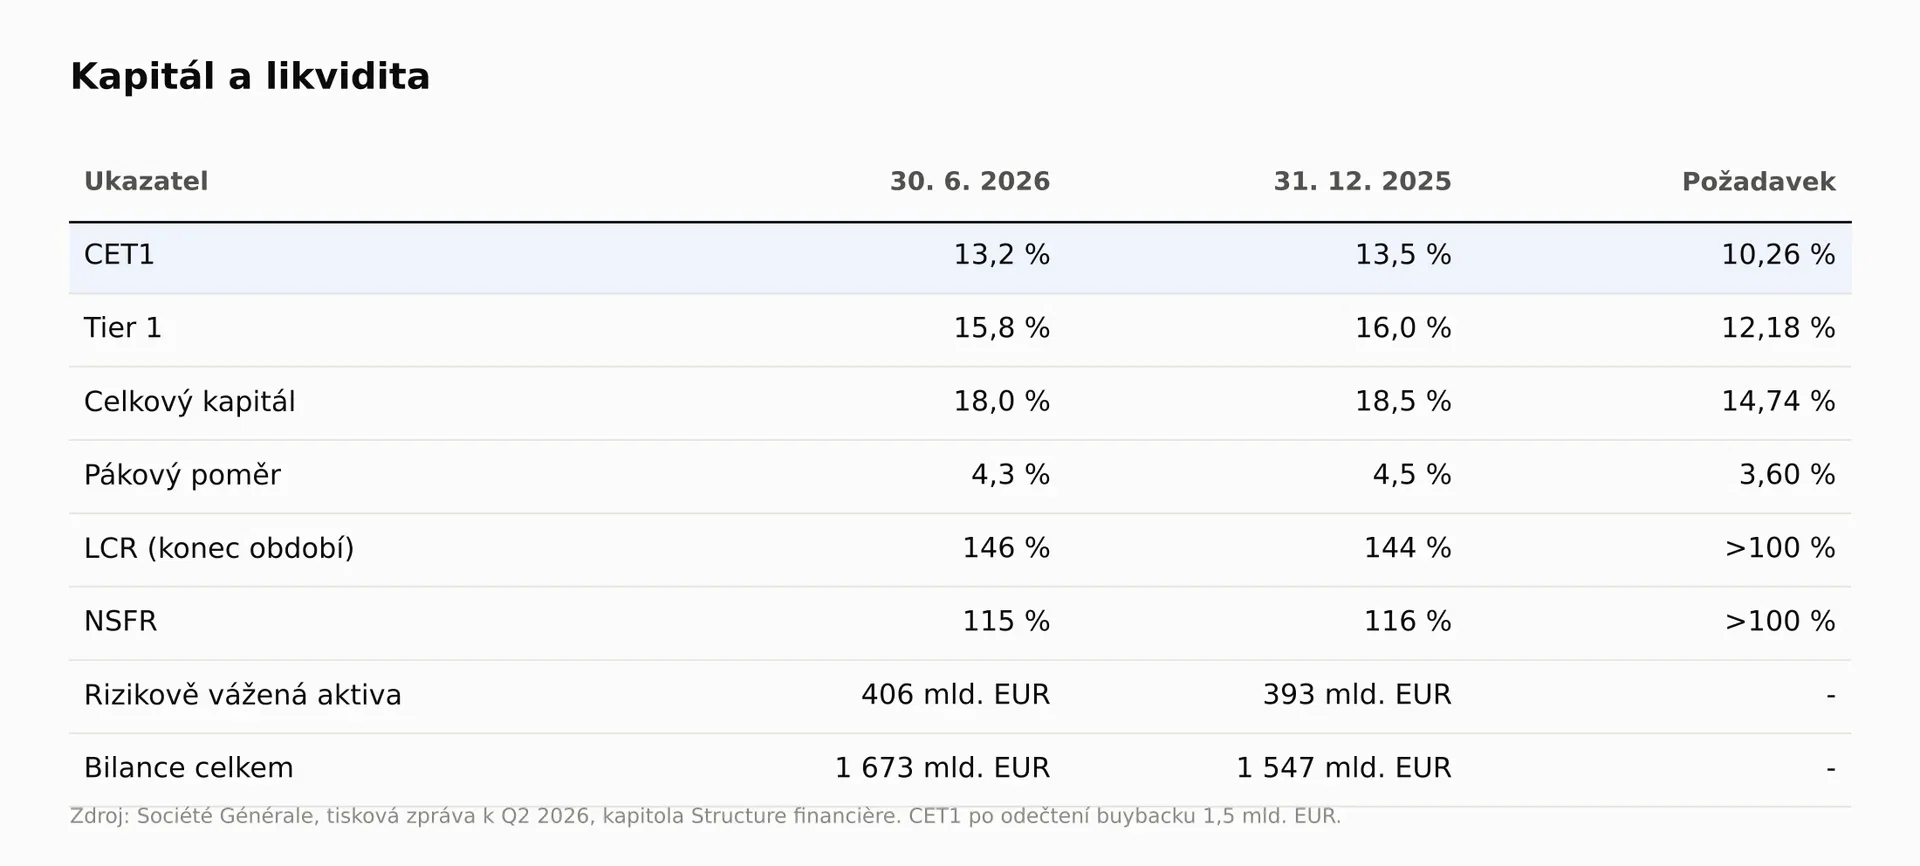
Płynność jest mocna: LCR (zasób płynnych aktywów na 30-dniowy okres stresu) wynosi 146 %, a NSFR (stabilność finansowania w perspektywie roku) 115 %; oba wymogi wynoszą 100 %. W 2026 roku agencje ratingowe raczej podniosły oceny: Fitch w maju podniósł rating z A- do A+, a S&P w czerwcu zmienił perspektywę na pozytywną. Moody's utrzymuje ocenę A1 z negatywną perspektywą.
Liczba akcji i rozwodnienie: Średnia liczba akcji używana do obliczania EPS spadła z 776 mln za 2025 rok do 738 mln za H1 2026 (-4,9 %). Nadzwyczajny skup akcji własnych za 1,5 mld. EUR bank zakończył 1. 10. 2026 i nabył 19,87 mln akcji po średniej cenie 75,5 EUR. Z drugiej strony jest program akcji pracowniczych, w ramach którego bank wyemitował nowe akcje w lipcu. Spółka twierdzi, że skupy akcji w pełni zrekompensują rozwodnienie. Podczas streamu zauważyliśmy jednak, że spółka faktycznie zmniejsza liczbę akcji w obrocie.
Skup akcji po 75,5 EUR odbył się praktycznie na poziomie materialnej wartości księgowej, wynoszącej 74,5 EUR na akcję, więc niemal nie zmienił wartości przypadającej na akcję. Gdyby bank skupował akcje po dzisiejszej cenie, każdy skup zwiększałby wartość na akcję, bo bank kupowałby złotówkę kapitału za 87 groszy.
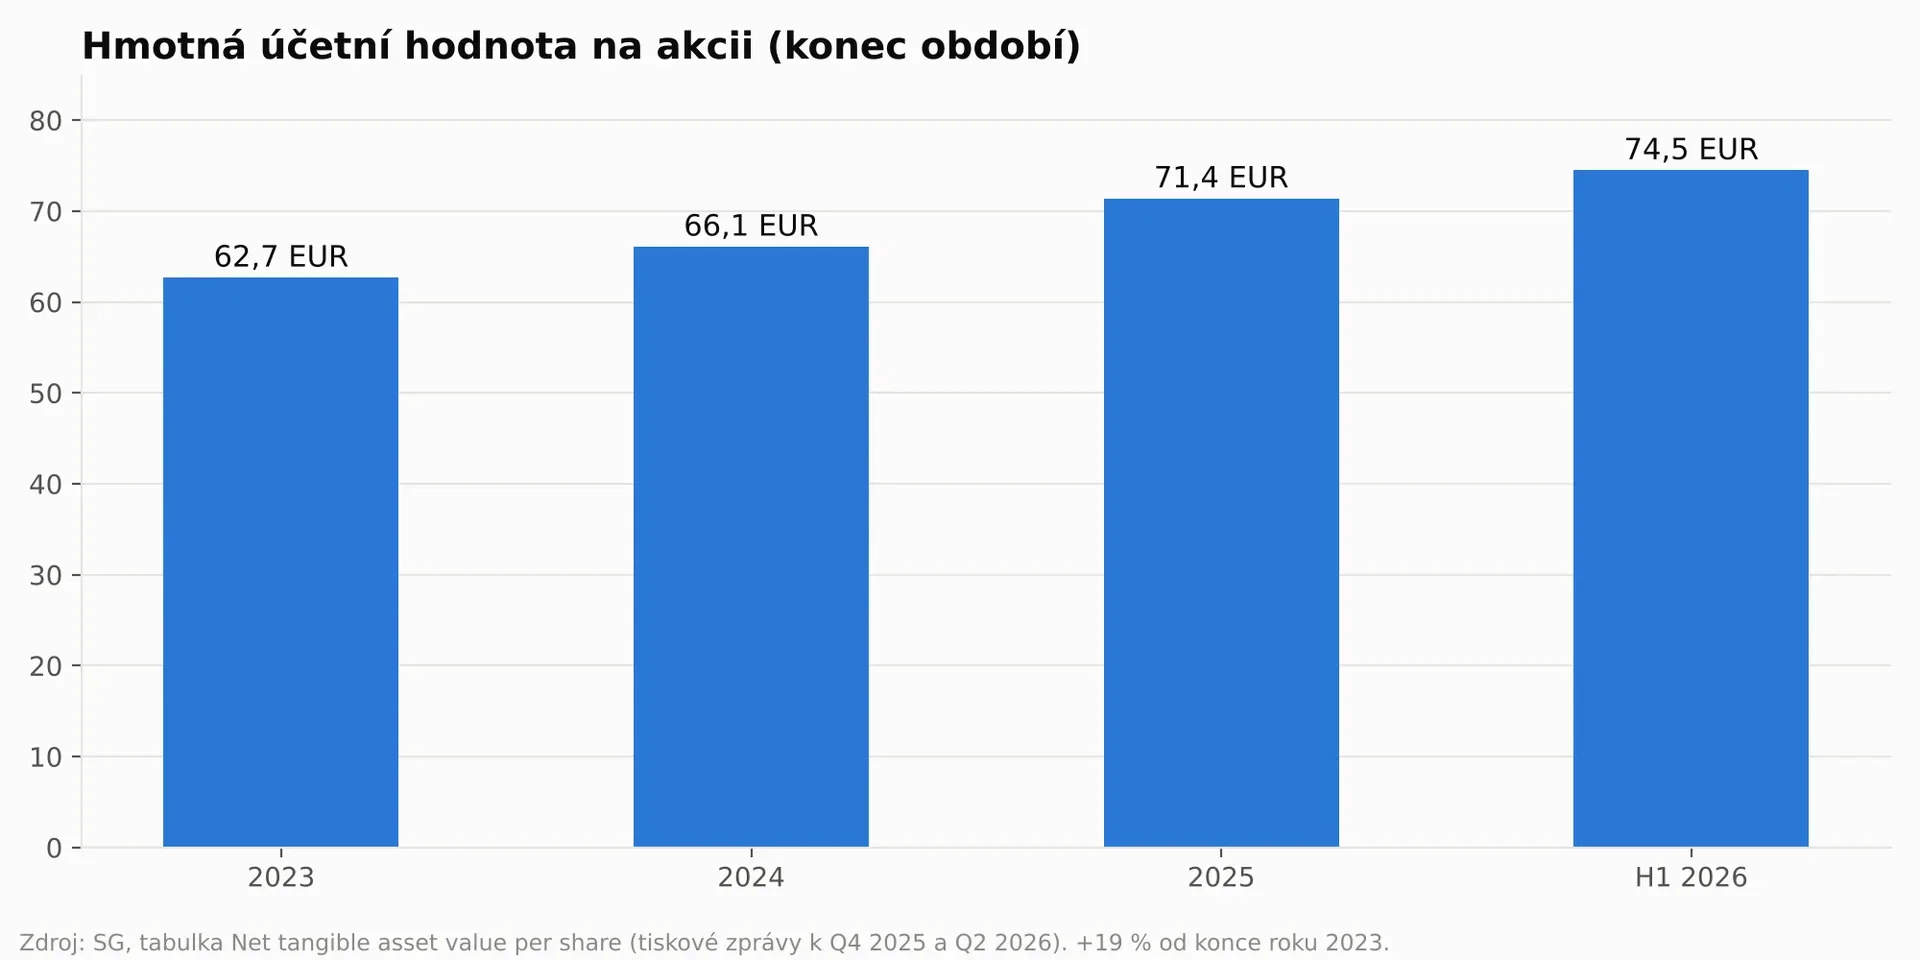
Alokacja kapitału według planu z Capital Markets Day: bank przeznaczy na wypłaty 50 % skorygowanego zysku, po połowie na dywidendy i skupy akcji. W latach 2026-2029 ma to wynieść ponad 13 mld. EUR, a dywidenda na akcję ma rosnąć o 10-15 % rocznie. Bank chce dodatkowo wypłacić kapitał przekraczający CET1 na poziomie 13 %; gdyby wypłacił całość, byłoby to kolejne 8 mld. EUR. O nadwyżce kapitału decyduje raz w roku, przy publikacji wyników za Q2.
8. Efektywność kapitału: ROTE, RONE i koszt kapitału
ROTE i ROE to nie to samo. ROE za H1 2026 wyniosło 10,6 %, a ROTE 12,0 %. ROTE uwzględnia tylko kapitał materialny, czyli bez wartości firmy i aktywów niematerialnych, i pokazuje zwrot z kapitału, który w kryzysie rzeczywiście absorbowałby straty. Dlatego banki i inwestorzy używają go jako głównego wskaźnika, a także dlatego na nim opiera się wycena w rozdziale 12.
RONE to nie ROTE. RONE to zwrot z kapitału przydzielonego segmentowi według zasady, że wynosi on 13 % jego aktywów ważonych ryzykiem. Segmenty osiągają RONE na poziomie 14,2 %, 19,1 % i 13,5 %, ale grupa tylko 12,0 %. Różnicę powoduje centrala: w H1 2026 poniosła stratę 177 mln. EUR, a jednocześnie wiąże kapitał w wysokości 12,6 mld. EUR. Gdyby centrala wyszła na zero, ROTE grupy za H1 2026 wyniosłoby 12,6 % (moje obliczenie).
Aby bank tworzył wartość, ROTE musi przewyższać koszt kapitału własnego (COE), czyli stopę zwrotu, jakiej wymagają od niego akcjonariusze. W przypadku europejskich banków zwykle przyjmuje się 10-12 %. Dla SG stosuję 11 % i 12,5 %, bo różnica między nimi odpowiada dokładnie premii za ryzyko związanej z Francją.
Przy ROTE na poziomie 12 % bank zarabia dziś mniej więcej tyle, ile wynosi jego koszt kapitału, a nie więcej. Uczciwa wycena w okolicy jednokrotności materialnej wartości księgowej jest więc uzasadniona, ale wyraźnie wyższa już nie. Na premię w wycenie SG musi dopiero zasłużyć, osiągając 13-14 % w 2029 roku.
9. Makro: Francja, obligacje i stopy procentowe - najważniejsza część analizy!
Główna kontrowersja wokół SG nie dotyczy dziś banku, lecz Francji. Od początku kryzysu energetycznego w rejonie Ormuz rentowność 10-letnich obligacji OAT wzrosła o 150 punktów bazowych. 6. 10. 2026 osiągnęła 4,92 %, najwyższy poziom od lipca 2002 roku, a spread wobec niemieckich obligacji Bund wzrósł do 152 punktów bazowych, najwięcej od 2011 roku. Rząd Sébastiena Lecornu przedstawił budżet na 2027 rok z celem deficytu w wysokości 5,0 % PKB, wobec 5,4 % w 2026 roku, oraz oszczędnościami rzędu 54 mld. EUR. Zgromadzenie Narodowe głosuje nad nim 20. i 27. 10., a wiosną 2027 roku we Francji odbędą się wybory prezydenckie.
Wpływa to na bank czterema kanałami. Po pierwsze, finansowanie: gdy rośnie premia za ryzyko Francji, drożeją także obligacje francuskich banków. Po drugie, podatki: budżet na 2027 rok przedłuża nadzwyczajną dopłatę do podatku dochodowego dużych firm, ale obniża jej wpływy o około jedną trzecią. Ryzyko polega na tym, że parlament ponownie ją podniesie podczas debaty. Po trzecie, posiadane obligacje skarbowe: według francuskiego nadzoru ACPR francuskie banki posiadają 190 mld. EUR krajowego długu państwowego, co stanowi 2 % ich aktywów. Nie udało mi się zweryfikować dokładnej kwoty dotyczącej SG w aktualnych danych EBA, więc jej nie podaję. Po czwarte, gospodarka: w czerwcu Banque de France obniżył prognozę wzrostu na 2026 rok do 0,5 %, a słabsza gospodarka oznacza większe straty kredytowe. Wyższe stopy procentowe same w sobie raczej pomagają bankowości detalicznej, ponieważ bank stopniowo reinwestuje depozyty w bardziej dochodowe aktywa. Problemem nie jest poziom stóp, lecz premia za ryzyko Francji: podraża finansowanie, nie zapewniając bankowi wyższej marży.
Rynek sprzedaje SG jako najbardziej płynny sposób na obstawianie spadku Francji. Moim zdaniem trzy z czterech kanałów można opanować i są już częściowo uwzględnione w cenie. Naprawdę niebezpieczny jest tylko scenariusz bez kontroli: upadek rządu, budżet bez oszczędności i obniżenie ratingu Francji, po którym spread przekroczyłby 200 punktów bazowych.
10. Jakość kredytów i test warunków skrajnych
Koszt ryzyka za H1 2026 wyniósł 0,26 % wartości kredytów w ujęciu rocznym, a za Q2 2026 0,27 % w ujęciu rocznym, czyli mieścił się w prognozie zarządu wynoszącej 25-30. Udział kredytów zagrożonych spadł z 2,81 % na koniec 2025 roku do 2,70 % na 30. 6. 2026, a ich pokrycie rezerwami, gwarancjami i zabezpieczeniami wynosi 83 %. Rezerwy na kredyty, które są nadal spłacane, bank utrzymuje na stabilnym poziomie 2,93 mld. EUR.
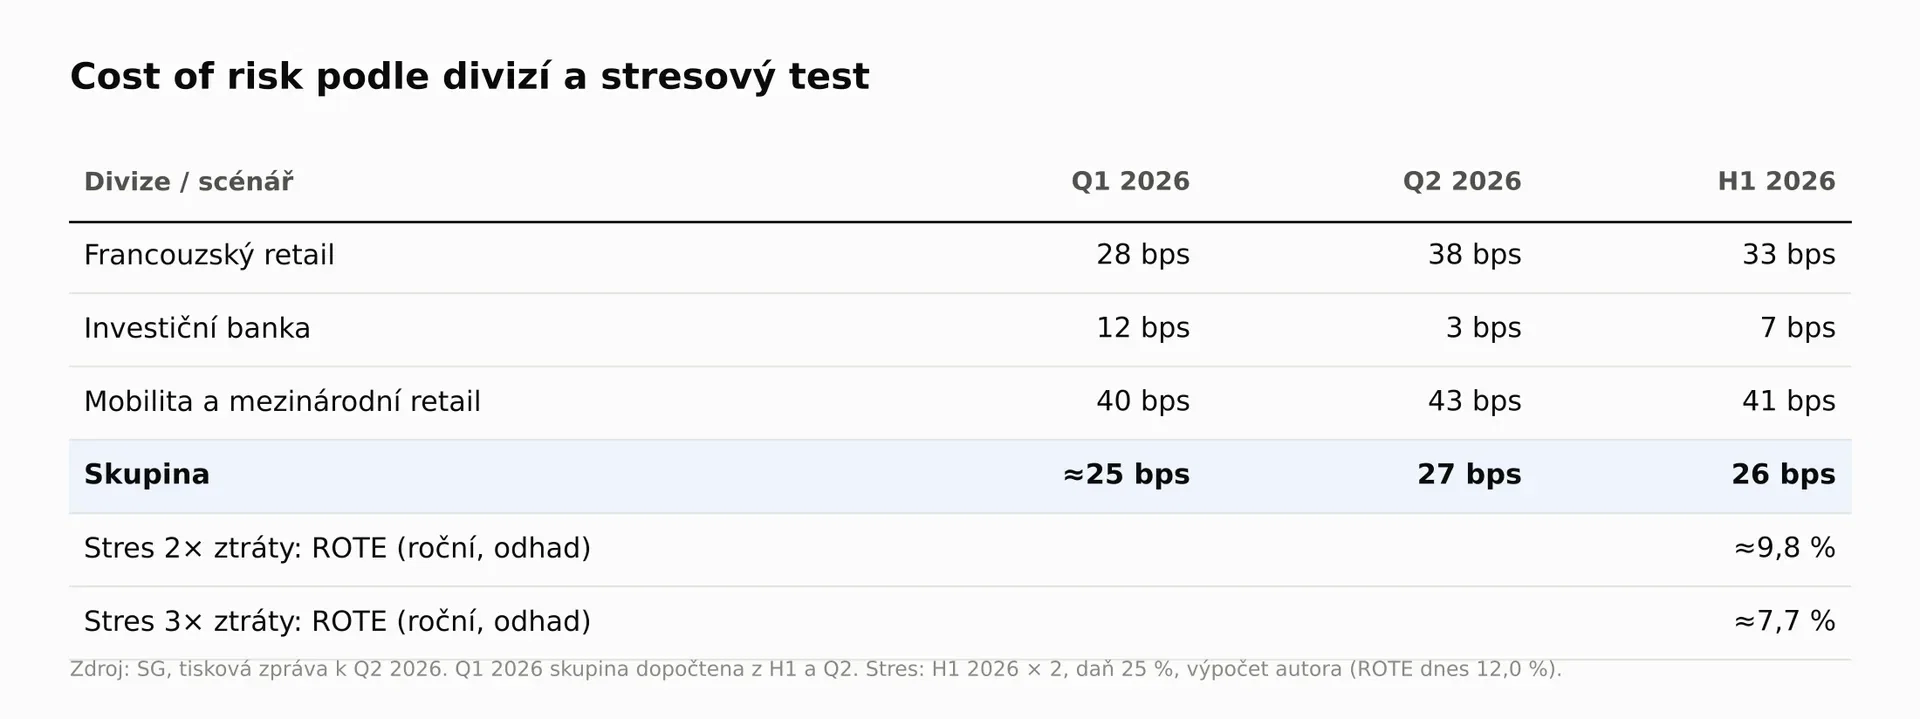
Pod powierzchnią coś się jednak zmienia. We francuskim segmencie detalicznym koszt ryzyka wzrósł z 28 punktów bazowych w Q1 2026 do 38 w Q2 2026, a w segmencie międzynarodowym z 40 do 43. Niski poziom wskaźnika dla całej grupy zawdzięczamy bankowości inwestycyjnej, która w Q2 2026 odnotowała zaledwie 3 punkty bazowe. Tak niski poziom nie może utrzymywać się długo.
Test warunków skrajnych: Podczas streamu uznaliśmy, że podwojenie strat będzie dobrym testem. Po pomnożeniu wyników H1 2026 przez dwa roczne straty kredytowe wynoszą 1,49 mld. EUR. Ich podwojenie obniżyłoby zysk po opodatkowaniu (zakładam 25 %) o 1,12 mld. EUR, czyli o 16 % zysku netto, a ROTE spadłoby z 12,0 % do 9,8 %. Potrojenie strat obniżyłoby zysk o 2,24 mld. EUR, a ROTE spadłoby do 7,7 %. W obu przypadkach bank nadal osiągałby zysk, a CET1 nie spadłby poniżej wymaganego poziomu. To moje uproszczone oszacowanie, nieuwzględniające wpływu na przychody.
Jakość kredytów nie stanowi dziś problemu, a bank ma bufor nawet na znacznie gorszy rok. Uważnie obserwowałbym jednak francuski segment detaliczny, gdzie straty rosną w tym samym czasie, gdy gospodarka zwalnia.
11. Kontrowersje i ryzyka
11.1 Francuska bankowość detaliczna rośnie tylko dzięki marży
Co twierdzą krytycy: Przychody odsetkowe francuskiego segmentu detalicznego wzrosły w Q2 2026 o 14,9 %, ale depozyty w sieci SG spadły rok do roku o 3 % do 219 mld. EUR, a kredyty o 2 % do 190 mld. EUR. W 2025 roku, po wyłączeniu efektu wygasających zabezpieczeń, przychody odsetkowe wzrosłyby zaledwie o 3,1 %. Gdy efekt wygaśnie, segment przestanie rosnąć, a ROTE grupy spadnie.
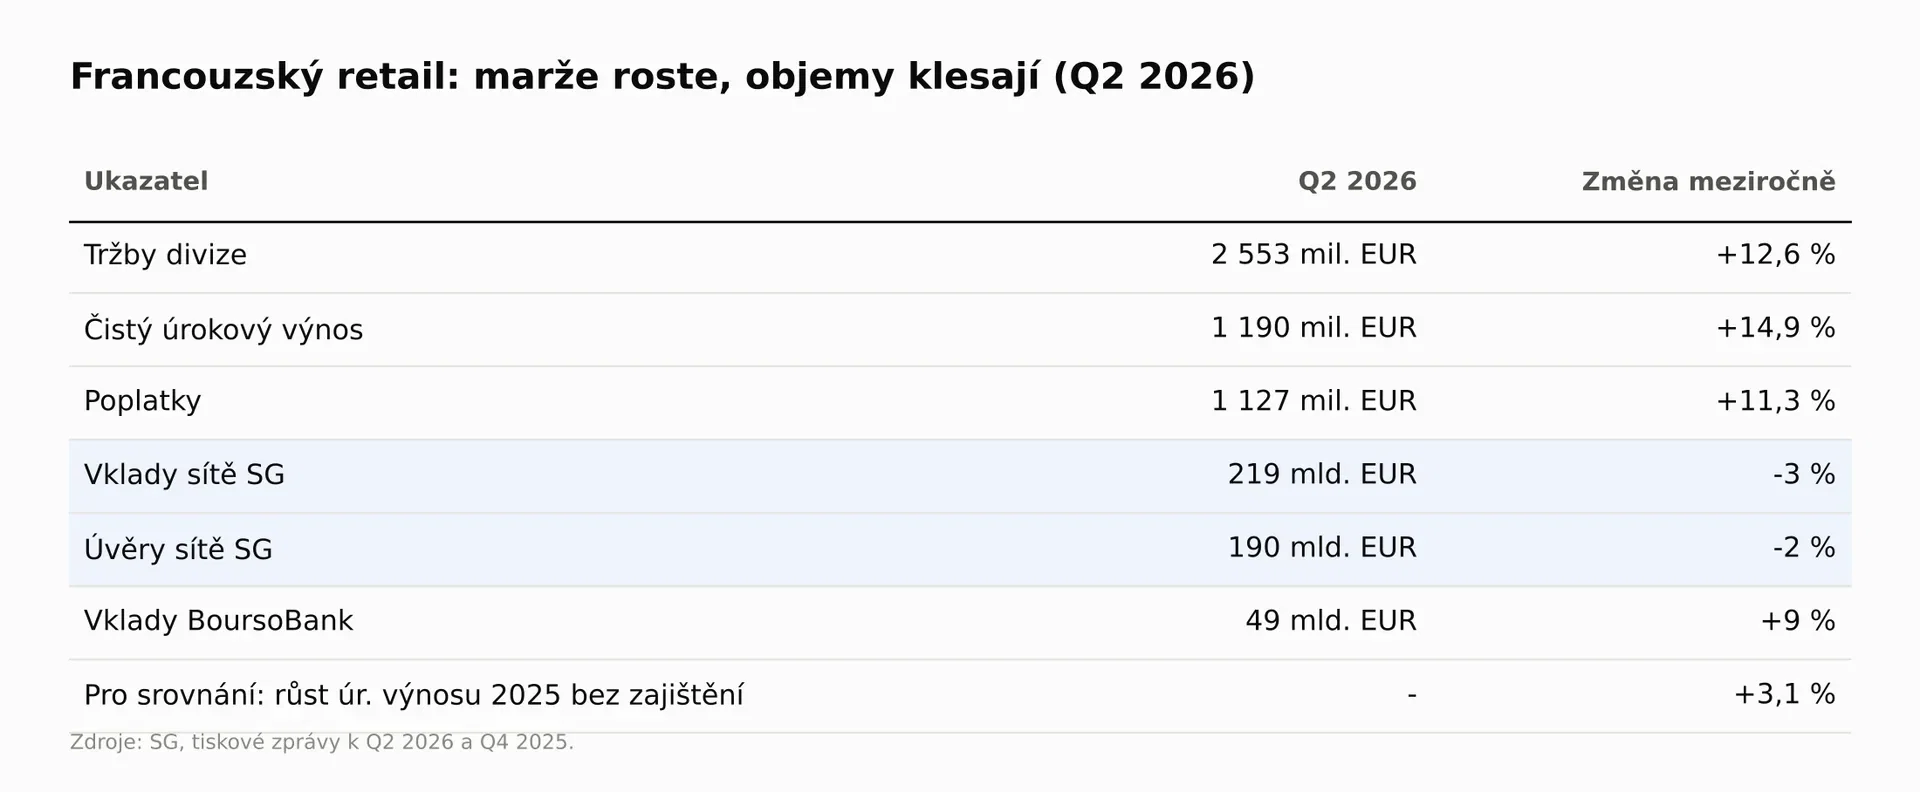
Co odpowiada spółka: Depozyty na rachunkach bieżących rosną, a spadają tylko lokaty terminowe; klienci przenoszą pieniądze do oszczędności i inwestycji, którymi zarządza bank. Opłaty segmentu wzrosły w Q2 2026 o 11,3 %, aktywa banku prywatnego o 10 %, a ubezpieczenia na życie o 11 %. Ponadto od 1. 10. 2026 szef BoursoBank kieruje również obsługą klientów sieci SG, więc bank chce przenosić klientów do tańszego modelu cyfrowego, a nie ich tracić.
Co z tego wynika dla inwestora: Krytycy mają rację, że wolumeny nie pokazują siły działalności. Spółka ma rację, że część „utraconych” depozytów pozostaje w grupie i generuje opłaty. Rozstrzygnie proporcja między tymi dwoma strumieniami. Co kwartał obserwowałbym obok siebie przychody odsetkowe, opłaty i wolumeny.
11.2 Słaby handel obligacjami i walutami
Trzy strony: Krytycy zwracają uwagę, że FICC (transakcje walutowe) spada trzeci kwartał z rzędu, w H1 2026 o 15,0 %, i twierdzą, że SG za mało inwestuje w tę działalność. Spółka odpowiada, że jej portfel koncentruje się na Europie i stopach procentowych, gdzie otoczenie jest niekorzystne, a plan do 2029 roku nie zakłada wzrostu przychodów bankowości inwestycyjnej; inwestycje trafiają do prime brokerage i powtarzalnych przychodów. Dla inwestora oznacza to, że słabe FICC jest realną słabością, ale plan od niego nie zależy. Dla tezy inwestycyjnej to raczej utracona szansa niż ryzyko.
11.3 Wiarygodność planu do 2029 roku
Co twierdzą krytycy: SG w przeszłości przesuwała cele, a po przedstawieniu planu we wrześniu 2023 roku akcje spadły w ciągu jednego dnia o dwucyfrowy procent. Plan do 2029 roku opiera się głównie na cięciach: oszczędności brutto w wysokości 1,9 mld. EUR, baza kosztowa poniżej 16,3 mld. EUR i wzrost przychodów zaledwie o 3 % rocznie.
Co odpowiada spółka: Przekroczyła wszystkie cele na 2025 rok, dwukrotnie podniosła cele na 2026 rok i konkretnie określiła oszczędności wynikające ze sztucznej inteligencji: potencjał to 500-600 mln. EUR, z czego 350 mln. EUR uwzględniono już w planie do 2029 roku. Pomóc ma również strategiczne partnerstwo z Anthropic w zakresie wdrożenia modelu Claude w całym banku. Dla inwestora oznacza to, że kierownictwo pod wodzą Krupy ma na razie dobrą historię realizacji obietnic. Oszczędności są jednak łatwiejszą częścią planu. Trudniej będzie utrzymać przychody, gdy francuski segment detaliczny straci wiatr w żagle dzięki marży odsetkowej.
11.4 Ayvens i sygnały ostrzegawcze
Ayvens: Przychody w Q2 2026 spadły o 13 %, ponieważ zysk ze sprzedaży używanych samochodów wrócił do normy. Spółka twierdzi, że 330 EUR na pojazd mieści się w prognozie 200-600 EUR, a marże leasingowe rosną. Ryzyko jest cykliczne: podczas recesji ceny używanych samochodów spadną, a zysk może znaleźć się poniżej prognozy.
Sygnały ostrzegawcze: Powtarzający się „jednorazowy” koszt akcji pracowniczych opisałem w rozdziale 6. Dyrektor finansowy Leopoldo Alvear prezentuje wyniki od 2025 roku do dziś, więc nie widzę zmiany na tym stanowisku.
12. Wycena
Dopiero teraz po raz pierwszy poważnie omawiam cenę, tak jak podczas streamu: najpierw biznes, potem cena, żeby nie zakotwiczać się na niej. Nie stosuję EV/EBITDA ani DCF opartego na wolnych przepływach pieniężnych w przypadku banku, ponieważ zadłużenie jest dla niego surowcem, a nie źródłem finansowania, zaś przepływy pieniężne banku nie mówią nic o jego wartości. Stosuję trzy metody: P/TBV z wyceną odwrotną, P/E i stopę wypłat.
12.1 P/TBV i to, co implikuje dzisiejsza cena
Materialna wartość księgowa na akcję wynosiła 74,5 EUR na 30. 6. 2026. Przy cenie 64,47 EUR z 16. 10. 2026 wskaźnik P/TBV wynosi 0,87. Po zakończeniu skupu akcji i wypłacie październikowej zaliczki na dywidendę w wysokości 0,75 EUR szacuję wartość na akcję na 73,7 EUR, a P/TBV praktycznie się nie zmienia. Nowe dane pojawią się 29. 10. Uczciwy P/TBV banku można wyprowadzić ze wzoru (ROTE - g) / (COE - g), gdzie g oznacza długoterminowy wzrost. Po przekształceniu równania i podstawieniu dzisiejszego P/TBV oraz wzrostu 2 % otrzymujemy założenie rynku, że trwałe ROTE wyniesie 9,8 % przy COE 11 % i 11,1 % przy COE 12,5 %.
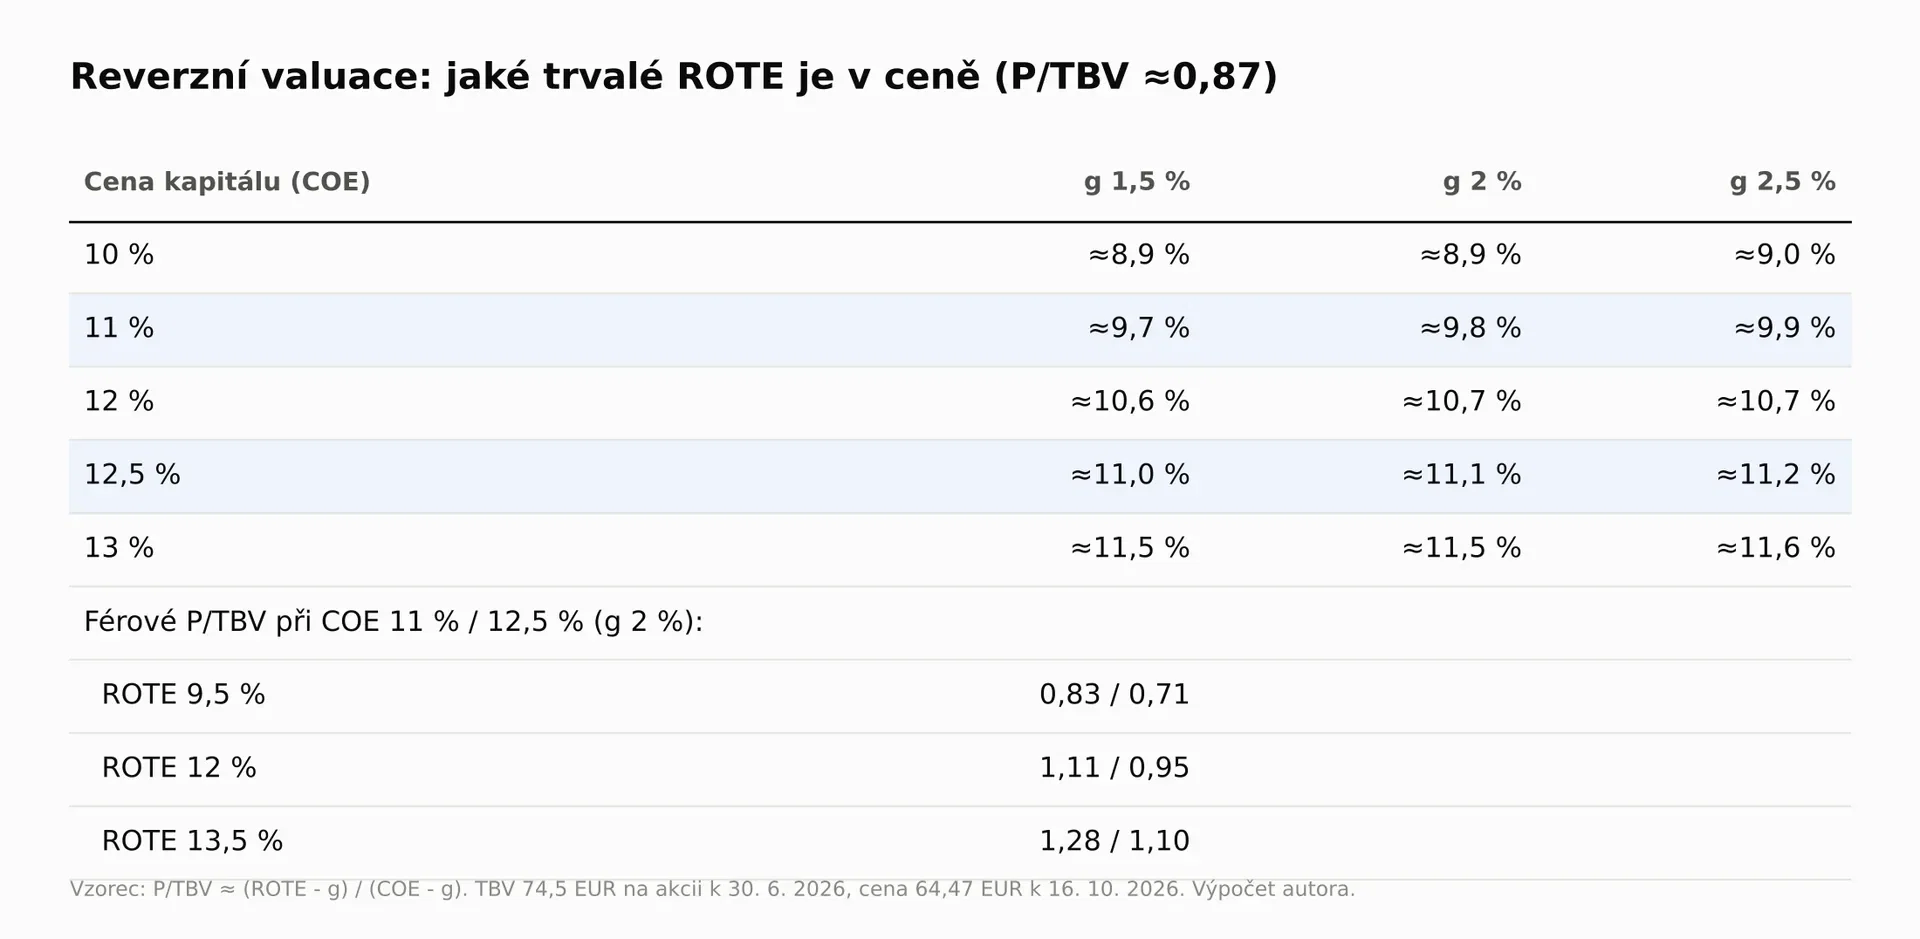
Przy wyższym koszcie kapitału rynek uwzględnia w cenie dokładnie cel na 2026 rok (ROTE 11 %) i nic z planu do 2029 roku. Przy niższym koszcie kapitału nawet mniej, niż bank zarabia dziś. Gdyby SG osiągnęła 13,5 %, uczciwy P/TBV wynosiłby od 1,1 do 1,3, w zależności od kosztu kapitału. Wniosek zależy zatem od jednego założenia: jakiej premii za ryzyko Francji rynek będzie wymagał w długim terminie.
12.2 P/E
Przed Capital Markets Day konsensus analityków zakładał zysk netto w wysokości 6,3 mld. EUR za 2026 rok i 6,8 mld. EUR za 2027 rok. Po odjęciu odsetek od obligacji hybrydowych (0,76 mld. EUR rocznie) i podzieleniu przez liczbę akcji otrzymujemy EPS na poziomie 7,6 EUR za 2026 rok i 8,5 EUR za 2027 rok (moje obliczenie). Przy dzisiejszej cenie daje to P/E wynoszące 8,5 i 7,6. Uproszczone obliczenie EPS za H1 2026 pomnożonego przez dwa (8,42 EUR) daje P/E 7,7. To niski mnożnik nawet jak na europejski bank i odzwierciedla dyskonto związane z Francją.
12.3 Stopa wypłat
Za H1 2026 bank zgromadził na wypłaty 2,19 EUR na akcję (50 % zysku). Za cały rok daje to 4,4 EUR, czyli 6,8 % przy dzisiejszej cenie, po połowie w formie dywidendy i skupu akcji. Plan do 2029 roku zakłada ponad 13 mld. EUR regularnych wypłat, czyli 3,3 mld. EUR rocznie, co odpowiada 7 % kapitalizacji rynkowej wynoszącej 46 mld. EUR. Jeśli bank wypłaciłby również cały nadwyżkowy kapitał, łączna kwota wyniosłaby 21 mld. EUR, czyli 11 % kapitalizacji rocznie.
Co implikuje dzisiejsza cena: Wszystkie trzy metody mówią to samo. Rynek wycenia SG jak bank, który utrzyma ROTE na poziomie około 10-11 %, i nie płaci nic za plan do 2029 roku. Tymczasem przy dzisiejszej cenie akcjonariusz otrzymuje 7 % rocznie w formie wypłat, nawet jeśli wycena się nie zmieni.
13. Scenariusze
Dla każdego określam ROTE, materialną wartość księgową na akcję na koniec 2028 roku (dzisiejsze 73,7 EUR plus zatrzymana połowa zysku) oraz P/TBV, które rynek byłby skłonny zapłacić. Cenę obliczam następnie jako wartość na akcję pomnożoną przez P/TBV i porównuję z dzisiejszą ceną 64,47 EUR.
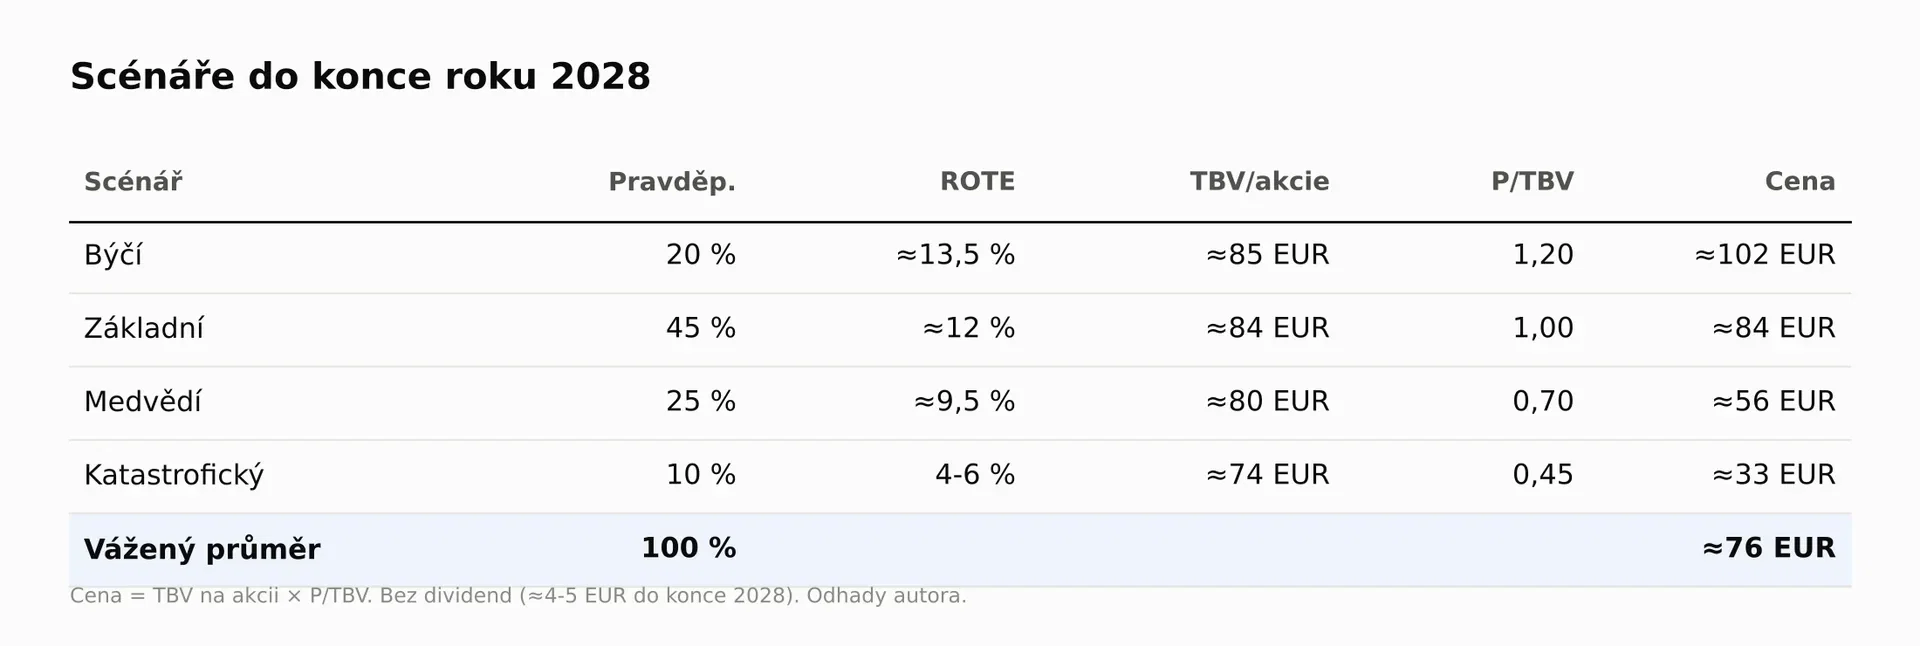
Byczy (20 %): Plan do 2029 roku jest realizowany, ROTE zmierza do 13,5 %, a spread Francji uspokaja się po przyjęciu budżetu. Wartość na akcję 85 EUR, rynek płaci 1,2-krotność, cena 102 EUR, czyli +58 % wobec dzisiejszej ceny.
Bazowy (45 %): ROTE utrzymuje się w okolicy 12 %, Francja pogrąża się w problemach, ale bez kryzysu, a koszt kapitału pozostaje podwyższony. Wartość na akcję 84 EUR, P/TBV 1,0, cena 84 EUR, czyli +30 %.
Niedźwiedzi (25 %): Przychody odsetkowe segmentu detalicznego słabną, dopłata podatkowa rośnie, a straty kredytowe zbliżają się do 40 punktów bazowych. ROTE 9,5 %, wartość na akcję 80 EUR, P/TBV 0,7, cena 56 EUR, czyli -13 %.
Katastroficzny (10 %): Kryzys zadłużeniowy we Francji ze spreadem przekraczającym 200 punktów bazowych, straty na obligacjach i ograniczenie wypłat. ROTE w okolicy 4-6 %, wartość na akcję 74 EUR, P/TBV 0,45, cena 33 EUR, czyli -49 %.
Średnia ważona: 0,20 × 10² + 0,45 × 84 + 0,25 × 56 + 0,10 × 33 = 75,5 EUR, po zaokrągleniu 76 EUR, czyli 17 % powyżej dzisiejszej ceny 64,47 EUR. Do końca 2028 roku akcjonariusz otrzymałby dodatkowo 4-5 EUR dywidendy, czyli kolejne 6-8 % dzisiejszej ceny, jeśli wypłaty zostaną utrzymane. Łączna oczekiwana stopa zwrotu wyniosłaby więc około 24-25 %.
14. Katalizatory i co obserwować
Najbliższe trzy tygodnie wpłyną na nastroje mocniej niż cały kwartał. Zgromadzenie Narodowe głosuje nad budżetem 20. i 27. 10. 2026, a analitycy oczekują, że rząd ostatecznie przeforsuje go bez głosowania na podstawie artykułu 49.3. Wyniki za Q3 2026 zostaną opublikowane 29. 10. 2026, wyniki za cały rok 4. 2. 2027, a o kolejnym nadwyżkowym kapitale bank zdecyduje wraz z wynikami za Q2 2027. Wiosną 2027 roku odbędą się we Francji wybory prezydenckie. Co kwartał obserwowałbym trzy rzeczy.
1. Francuska bankowość detaliczna: Przychody odsetkowe, opłaty oraz wolumeny kredytów i depozytów w sieci SG — zestawione obok siebie. Kluczowe jest, czy spadek wolumenów zatrzyma się, zanim wygaśnie wzrost marży.
2. Straty kredytowe i kapitał: Koszt ryzyka według segmentów, CET1 wobec celu 13 % oraz wskaźnik dźwigni wobec wymogu 3,6 %.
3. Koszty i Francja: Droga do bazy kosztowej poniżej 16,3 mld. EUR w 2029 roku i spread OAT-Bund. Poniżej 100 punktów bazowych dyskonto związane z Francją powinno się zmniejszać, a powyżej 150 rośnie ryzyko scenariusza niedźwiedziego.
15. Podsumowanie
Co jest bezsporne: Société Générale przeszła rzeczywisty zwrot. Koszty spadają, ROTE wzrosło z 4,2 % w 2023 roku do 12,0 % w H1 2026, kapitał i płynność są mocne, a bank hojnie zwraca pieniądze akcjonariuszom. Cztery znaki zapytania ze streamu okazały się błędami w danych, a nie problemami spółki.
Co budzi wątpliwości: Czy wzrost francuskiego segmentu detalicznego przetrwa koniec efektu marży odsetkowej, skoro wolumeny spadają. I czy Francja przejdzie przez budżet i wybory bez kryzysu, który podrożyłby finansowanie i zwiększył straty kredytowe.
Jak wygląda dzisiejsza cena: Przy P/TBV 0,87 rynek płaci za ROTE na poziomie 10-11 %, czyli mniej więcej za cel na 2026 rok, i nic za plan do 2029 roku. Dzisiejsza cena znajduje się między scenariuszem niedźwiedzim (56 EUR) a bazowym (84 EUR), bliżej niedźwiedziego. Średnia ważona 76 EUR jest o 17 % wyższa.
Co zmieniłoby moje spojrzenie: Pozytywnie — dwa kwartały z rzędu ze stabilnymi wolumenami we francuskim segmencie detalicznym i przyjęty budżet, który uspokoi spread. Negatywnie — upadek rządu, obniżenie ratingu Francji lub koszt ryzyka powyżej 35 punktów bazowych dla całej grupy.
Odpowiedź na główne pytanie: Rynek karze dziś przede wszystkim Francję, a nie Société Générale. Bank nie zasłużył jednak jeszcze na to, by rynek odróżniał go od Francji, a dopóki tego nie udowodni, dyskonto pozostanie.
16. Moje osobiste spojrzenie
Do tej pory trzymałem się liczb. Każde stwierdzenie w analizie ma źródło albo obliczenie, które można samodzielnie zweryfikować, a ja starałem się poświęcić tyle samo miejsca argumentom przemawiającym za Société Générale, co tym przeciwko niej. Ten rozdział jest inny. Nie chodzi już o to, co mówią dane, ale co ja bym z nimi zrobił, gdybym dziś decydował o własnych pieniądzach. Potraktujcie go więc jako moją opinię, a nie wniosek z analizy.
Nie posiadam teraz akcji Société Générale, ale mam ją na liście obserwowanych i im dłużej się jej przyglądam, tym bardziej mnie interesuje. Podoba mi się, że nie kupuję historii, którą muszę sobie dopowiadać. Zwrot już nastąpił i widać go w liczbach: koszty spadają, ROTE potroiło się w ciągu trzech lat, a bank zwraca akcjonariuszom rocznie około 7 % swojej wartości rynkowej. Za to wszystko rynek płaci dziś mniej, niż wynosi materialny kapitał banku.
Tyle że tanie akcje nie zawsze są dobrym zakupem. Bank w kraju, który ma budżet na granicy możliwości i zbliżające się wybory prezydenckie, może stanieć jeszcze bardziej. Bardziej niż sama Francja niepokoi mnie francuska bankowość detaliczna: kredyty i depozyty spadają, a wzrost utrzymuje jedynie marża odsetkowa. Jeśli w najbliższych kwartałach sytuacja się nie odwróci, plan do 2029 roku będzie opierał się głównie na cięciach, a to kruchy fundament dla inwestycji wieloletniej.
Po jakiej cenie bym kupił: Dzisiejszą cenę 64,47 EUR uważam za uczciwą, a nie okazyjną. Do końca października odbędą się głosowanie nad budżetem i publikacja wyników za Q3; nie chcę płacić pełnej ceny w chwili, gdy dwa najbliższe wydarzenia mogą poruszyć akcjami o kilkadziesiąt procent w dowolną stronę. Pierwszy zakup zrobiłbym więc dopiero w okolicy 57 EUR, czyli mniej więcej 12 % poniżej dzisiejszej ceny. Przy tej cenie akcje byłyby wyceniane na 0,77-krotność materialnej wartości księgowej, praktycznie na poziomie mojego scenariusza niedźwiedziego (56 EUR), średnia ważona scenariuszy byłaby o jedną trzecią wyższa, a same wypłaty dla akcjonariuszy zapewniałyby około 7,7 % rocznie. To bufor bezpieczeństwa na wypadek błędów, który chcę mieć w przypadku francuskiego banku.
Kiedy dokupiłbym akcje, a kiedy poczekał: Jeśli wyniki za Q3 pokażą, że spadek wolumenów we francuskim segmencie detalicznym się zatrzymał, a budżet przejdzie bez dramatu, byłbym skłonny dokupić akcje nawet po wyższej cenie, bo zniknęłaby największa niepewność w całej tezie. Z kolei upadek rządu, obniżenie ratingu Francji albo koszt ryzyka we francuskiej bankowości detalicznej powyżej 40 punktów bazowych byłyby dla mnie sygnałem, by poczekać, nawet gdyby akcje spadły poniżej 57 EUR. Tańsze akcje przy gorszych fundamentach nie są lepszym zakupem.
Jak duża pozycja: Raczej niewielka. Kupuję w ten sposób nie tylko bank po zwrocie, ale także kawałek Francji, a tego ryzyka nie potrafię ocenić tak dobrze jak liczb dotyczących samego banku. Mój horyzont inwestycyjny sięga końca 2028 roku, tak samo jak w scenariuszach.