


4 ETF śledzące małe niedowartościowane amerykańskie firmy

Cztery najbardziej znane amerykańskie ETF-y na małe spółki value mają niemal identyczne nazwy, ale każdy kupuje inny portfel. Różnią się definicją małej spółki, naciskiem na rentowność i kosztami w przedziale od 0,05 % do 0,27 % rocznie. W ciągu ostatnich pięciu lat różnica między najlepszym a najsłabszym wyniosła 4,5 punktu procentowego rocznie.
Najważniejsze punkty
Pięcioletnia stopa zwrotu w tej czwórce różni się o 4,5 p.p. rocznie. Najlepszy fundusz na 30. 9. 2026 przyniósł 11,17 % rocznie, najsłabszy 6,66 %. Różnica wynika głównie z metodologii, a nie z przypadku.
Najsilniejsze nachylenie w kierunku rentowności ponad dwukrotnie przewyższa indeks. Ważony stosunek zysku do wartości księgowej wynosi 0,32 wobec 0,14 w porównawczym indeksie małych spółek value.
„Mała spółka” może mieć medianę kapitalizacji rynkowej wynoszącą 9,9 mld USD. Najszersza definicja sięga przedziału, który inni dostawcy zaliczają do spółek średniej wielkości.
Małe spółki value są notowane przy 17,3-krotności zysków, a duże amerykańskie spółki przy 29,7-krotności. Segment jest znacznie tańszy, ale sama niska wycena nie gwarantuje wyższej stopy zwrotu.
Różnica w kosztach wynosząca 0,20 p.p. rocznie po 20 latach pochłania 3,6 % końcowej wartości. Aktywne nachylenie czynnikowe musi w przyszłości przynieść więcej, niż kosztuje.
Amerykański rynek akcji jest dziś silnie skoncentrowany. Technologie informacyjne stanowią 38,6 % funduszu iShares Core S&P 500, a indeks jest notowany przy niemal 30-krotności zysków. Inwestorzy szukający przeciwwagi często sięgają po małe spółki value. Cztery najbardziej znane ETF-y w tym segmencie nie są jednak zamienne. Tylko IJS i VBR faktycznie śledzą indeks, a AVUV i DFSV to systematycznie zarządzane aktywnie fundusze. Wybór między nimi to w rzeczywistości wybór jednej z czterech definicji małej i taniej spółki.
Co oznaczają small-cap i value
Mała spółka nie ma jednej, powszechnej definicji
Termin small-cap oznacza spółki o relatywnie niskiej kapitalizacji rynkowej, ale każdy dostawca wyznacza granicę inaczej. Indeks Russell 2000 obejmuje 2 000 najmniejszych spółek spośród 3 000 największych. Indeks S&P SmallCap 600 jest tworzony przez komisję i wymaga dodatnich zysków księgowych. Avantis i Dimensional wyznaczają własne granice, odnosząc je do najmniejszych 10 % pod względem kapitalizacji rynkowej lub do spółek mniejszych od tysięcznej największej amerykańskiej spółki. W rezultacie ważona średnia kapitalizacja rynkowa AVUV wynosi 3,7 mld USD, a mediana VBR — 9,9 mld USD.
Wartość mierzy się wskaźnikami, nie opiniami
Spółki value to firmy o niskiej cenie w relacji do wartości księgowej, zysków, przychodów lub przepływów pieniężnych. Wskaźnik cena do wartości księgowej (P/B) porównuje cenę rynkową z kapitałem własnym w bilansie, a wskaźnik cena do zysku (P/E) porównuje cenę z zyskiem netto. Połączenie small-cap i value oznacza więc wybór mniejszych spółek, które rynek wycenia nisko. Taki koszyk ma inny profil ryzyka niż szeroki rynek: więcej banków, przemysłu, energetyki i cyklicznych dóbr konsumpcyjnych, a znacznie mniej gigantów technologicznych.
Dlaczego premia może istnieć — i dlaczego może się nie pojawić
Badania akademickie Eugena Famy i Kennetha Frencha opisały historyczną premię małych i tanich spółek. Jedno z wyjaśnień traktuje ją jako rekompensatę za wyższe ryzyko, ponieważ mniejsze i zadłużone spółki gorzej znoszą recesje. Drugie przypisuje ją zachowaniom inwestorów, którzy przepłacają za atrakcyjne historie. Avantis podaje na podstawie danych z lat 1963–2025, że tańsze i bardziej rentowne amerykańskie spółki przynosiły 13,8 % rocznie, a droższe i mniej rentowne — 6,4 %. To analiza zarządzającego, który buduje swój produkt w oparciu o tę premię, i dane historyczne, które nie gwarantują powtórzenia.
Niska wycena często odzwierciedla realne problemy: spadające przychody, zadłużenie lub strukturalnie podupadającą branżę. Taka „pułapka wartości” może pozostać tania na zawsze. Segment może też pozostawać w tyle przez całe lata. W latach 2023–2025 fundusz na S&P 500 przyniósł kolejno 26,3 %, 25,0 % i 17,8 %, podczas gdy żaden z czterech analizowanych ETF-ów nie przekroczył w żadnym z tych lat 23 %. Niska wycena jest rekompensatą za ryzyko i dyskomfort, a nie darmową okazją.
Avantis U.S. Small Cap Value ETF
Aktywny fundusz bez indeksu
AVUV uruchomiła we wrześniu 2019 r. spółka Avantis Investors, należąca do American Century Investments. Fundusz nie śledzi żadnego indeksu, a jako benchmarku używa Russell 2000 Value. Zarządzający codziennie analizują ceny rynkowe i dane księgowe, a następnie na bieżąco dostosowują portfel. W odróżnieniu od klasycznego pasywnego ETF-u nie czeka na rebalansowanie indeksu i może wykluczyć spółkę, gdy przestaje spełniać kryteria. To podejście oparte na regułach, bez subiektywnego wyboru pojedynczych akcji, a nie klasyczne aktywne zarządzanie.
Cena, wartość księgowa i rentowność
Strategia opiera się na równaniu wyceny: oczekiwana stopa zwrotu z akcji zależy od jej ceny, wartości księgowej i oczekiwanych zysków. Dlatego fundusz zwiększa udział spółek o niskiej relacji ceny do wartości księgowej i jednocześnie wysokiej rentowności operacyjnej. Wartość mierzy skorygowanym wskaźnikiem wartości księgowej do ceny, a rentowność — skorygowanym wskaźnikiem operacyjnych przepływów pieniężnych do wartości księgowej. Fundusz wyklucza też fundusze inwestujące w nieruchomości (REIT), których wartość księgową trudno porównywać z przemysłowymi spółkami.
Co faktycznie posiada inwestor
Na 30. 9. 2026 fundusz zarządzał aktywami o wartości 30,4 mld USD i posiadał 794 akcje. Ważony wskaźnik wartości księgowej do ceny rynkowej wynosił 0,61 wobec 0,51 dla indeksu, a ważony stosunek zysku do wartości księgowej — 0,32 wobec 0,14. Na najtańszą i najbardziej rentowną ćwiartkę rynku przypadało 77 % aktywów, wobec zaledwie 33,5 % w indeksie. Pod względem sektorów fundusz znacznie przeważa energetykę (16,3 % wobec 7,9 %) i dobra konsumpcyjne cykliczne (18,1 % wobec 9,0 %), a na opiekę zdrowotną przypada tylko 4,0 % wobec 12,1 %. AVUV nie jest więc nieznacznie zmodyfikowanym indeksem, lecz skoncentrowanym zakładem na połączenie niskiej wyceny i rentowności.
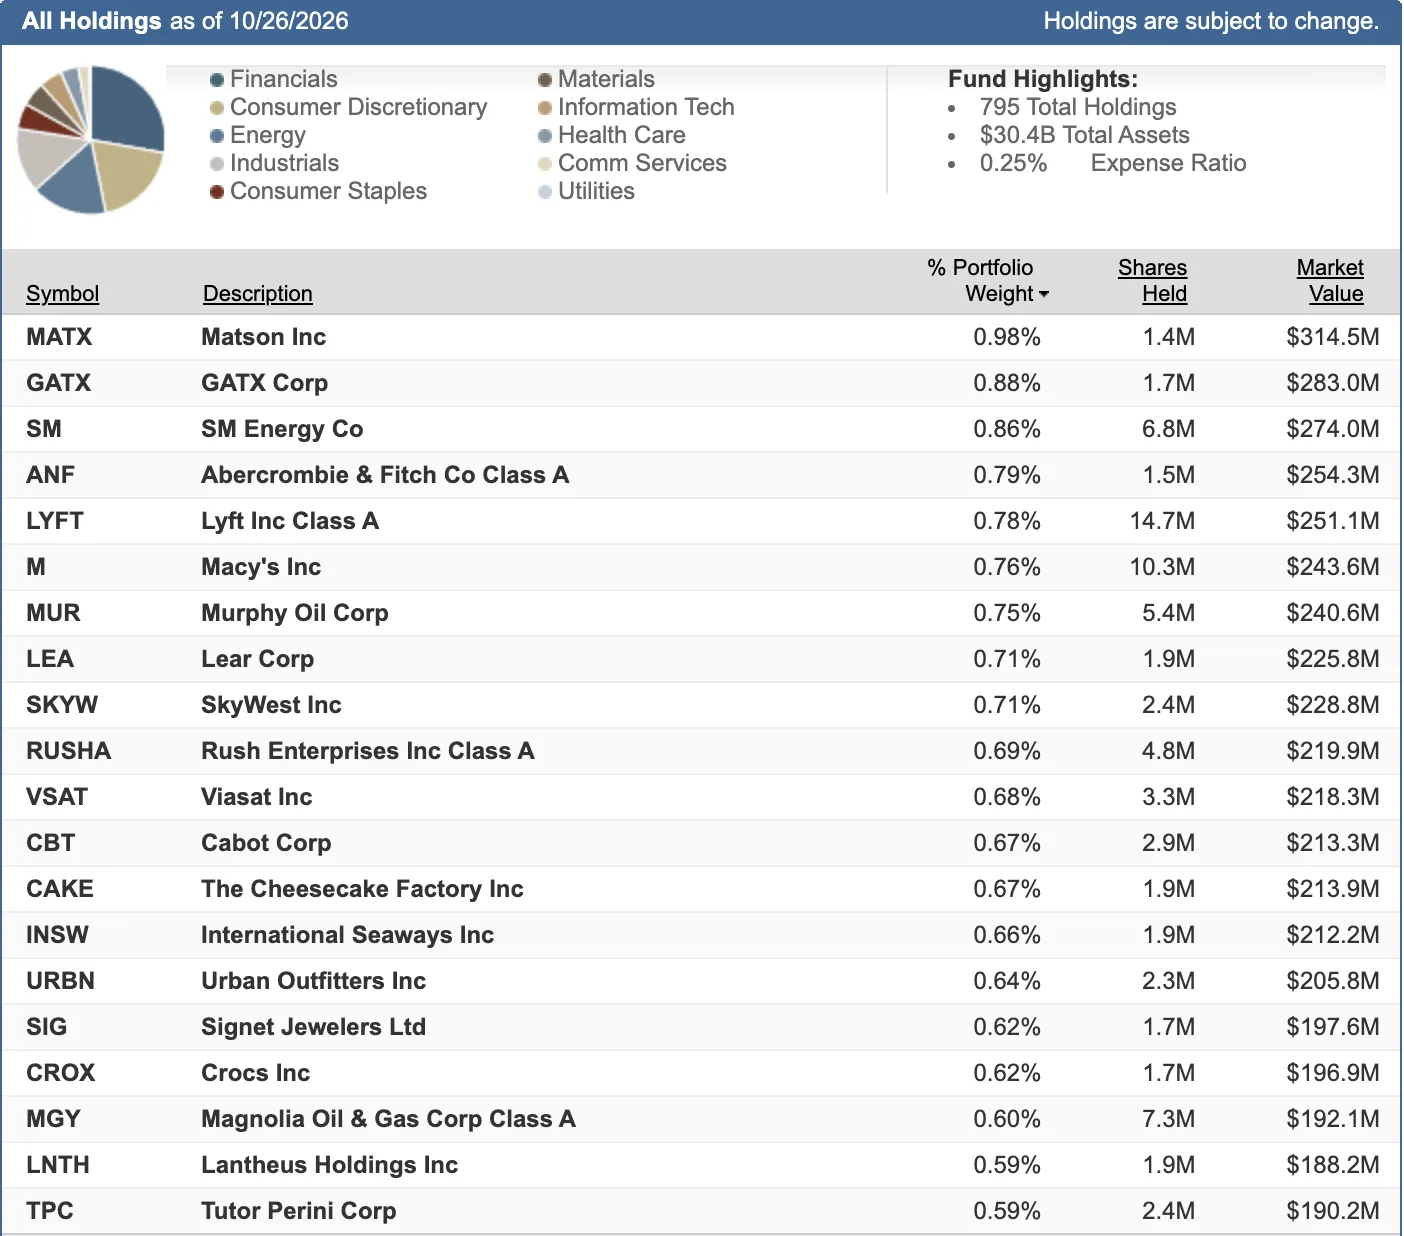
Zestawienie 20 największych pozycji ETF-u $AVUV
Rotacja, koszty i odchylenie od rynku
Wskaźnik kosztów wynosi 0,25 % rocznie. Morningstar podaje rotację portfela na poziomie około 6 %, czyli mniej niż w IJS, ponieważ fundusz dokonuje bieżących, niewielkich transakcji zamiast jednorazowego corocznego przetasowania. Ceną za odmienny profil jest ryzyko odchylenia od rynku. W trzecim kwartale 2026 r. fundusz osiągnął gorszy wynik niż indeks, ponieważ nie posiadał części spółek biotechnologicznych z indeksu, które mocno wzrosły.
Mierzalny wpływ strategii
Na 30. 9. 2026 AVUV przyniósł przez pięć lat 11,17 % rocznie wobec 7,80 % dla indeksu Russell 2000 Value, a od momentu uruchomienia — 14,80 % wobec 10,61 %. Jednak w ostatnim roku i ostatnich trzech latach osiągnął wyniki gorsze od indeksu odpowiednio o 0,86 i 1,32 punktu procentowego. Siedmioletnia historia to krótko jak na strategię czynnikową, a znaczna część przewagi powstała w latach 2021–2023. Dane potwierdzają, że strategia działała, ale na razie nie obejmują pełnego cyklu koniunkturalnego.